Bij Bedrijfseconomie op HAVO 4 en 5 leren leerlingen economische en financiële situaties herkennen, analyseren en onderbouwen. Ze leren informatie verzamelen, verwerken en toepassen om bedrijfseconomische problemen te begrijpen en op te lossen. Leerlingen moeten kunnen communiceren over bedrijfseconomische onderwerpen en reflecteren op hun eigen leerproces en keuzes in relatie tot vervolgstudie en beroep. Ze leren financiële keuzes maken en uitleggen voor zowel consumenten als bedrijven, zoals sparen, lenen, verzekeren en beleggen. Ze begrijpen hoe een onderneming wordt gestart en kennen de belangrijkste rechtsvormen van organisaties en de bijbehorende kenmerken en verantwoordelijkheden.
Leerlingen krijgen inzicht in de interne organisatie van bedrijven en leren hoe taken, verantwoordelijkheden en personeelsbeleid zijn ingericht. Ze begrijpen hoe arbeidsrelaties werken, welke rechten en plichten werkgevers en werknemers hebben en hoe personeelsbeleid invloed heeft op het functioneren van een organisatie. Daarnaast leren zij wat investeren betekent, hoe bedrijven investeringsbeslissingen nemen en op welke manieren ondernemingen zich kunnen financieren, zoals met eigen en vreemd vermogen, en welke risico’s daarbij horen.
Marketing vormt een belangrijk onderdeel waarbij leerlingen leren hoe bedrijven inspelen op behoeften van consumenten, hoe doelgroepen worden gekozen en hoe de marketingmix wordt ingezet om producten en diensten succesvol aan te bieden. Ook leren zij financiële gegevens verzamelen en verwerken, verschillende soorten kosten onderscheiden en winst- en resultaatberekeningen maken. Ze krijgen inzicht in financieel beleid en begrijpen hoe financiële beslissingen invloed hebben op de continuïteit van een onderneming.
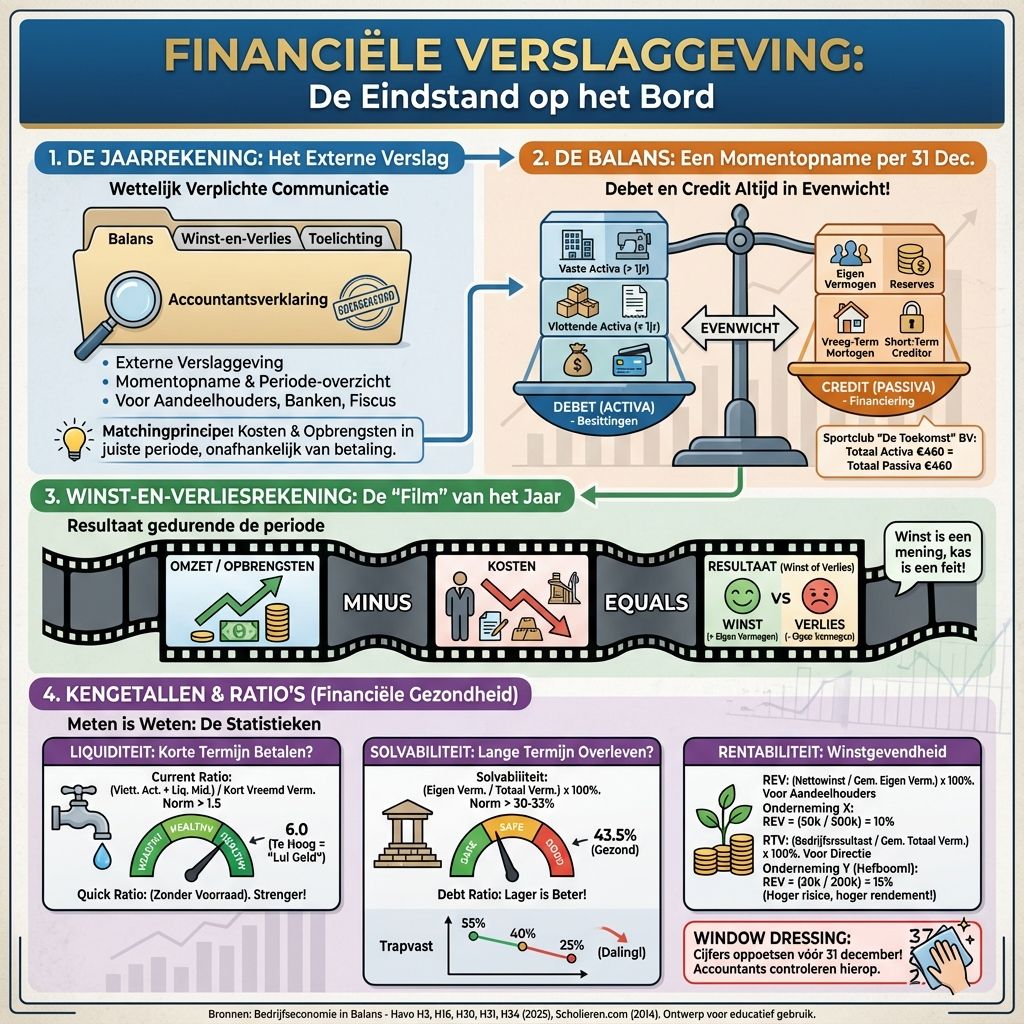
Tot slot leren leerlingen financiële verslaggeving begrijpen en analyseren. Ze kunnen de opbouw en betekenis van een balans, winst-en-verliesrekening en jaarrekening uitleggen en gebruiken om de financiële positie en prestaties van een bedrijf te beoordelen. Afhankelijk van de school kunnen aanvullende onderwerpen aan bod komen, zoals het schrijven van een ondernemingsplan of het toepassen van bedrijfseconomische berekeningen in digitale hulpmiddelen. Deze leerdoelen zijn gebaseerd op het officiële examenprogramma Bedrijfseconomie HAVO.
HAVO - Leerjaar 5
sport en musical
Hoofdstuk 1
Grip op geld en risico’s
Inleiding
Je zit in 5 havo, het eindexamenjaar. Dit betekent dat er een nieuwe fase voor de deur staat. Misschien ga je studeren, op kamers wonen of neem je een tussenjaar om te werken. In al deze gevallen verandert je financiële situatie ingrijpend. Waar je nu misschien nog zakgeld krijgt of een bijbaantje hebt voor leuke dingen, krijg je straks te maken met vaste lasten, studiefinanciering en verzekeringen.
Het beheren van geld lijkt soms op het trainen voor een belangrijke wedstrijd of de generale repetitie van een musical: een goede voorbereiding is het halve werk. Doe je dit niet, dan sta je straks met 1-0 achter of vergeet je je tekst op het moment suprême. In dit hoofdstuk duiken we in de wereld van ruilen over de tijd (sparen en lenen) en risicobeheer (verzekeren). Dit zijn essentiële onderdelen voor het eindexamen Bedrijfseconomie en je toekomstige zelfredzaamheid.
Theorie
Ruilen over de tijd
In de economie noemen we de keuze tussen nu geld uitgeven of het bewaren voor later intertemporele ruil. Dit is het verplaatsen van koopkracht door de tijd.
Als je spaart, stel je consumptie uit. Je offert het genot van nu geld uitgeven op, in ruil voor meer geld in de toekomst. De vergoeding die je hiervoor ontvangt, heet rente. Andersom geldt ook: als je leent, haal je consumptie naar voren. Je koopt nu die scooter of betaalt nu je collegegeld, maar je moet dit later terugbetalen met rente. Je ruilt dus welvaart van later naar nu (LWEO, 2024).
De waarde van geld verandert door de tijd. €100 euro vandaag is meer waard dan €100 euro over tien jaar, mits je rente ontvangt. Om te rekenen met de waarde van geld gebruik je de formules voor enkelvoudige en samengestelde interest. Bij samengestelde interest (rente-op-rente) groeit je vermogen exponentieel, omdat je ook rente ontvangt over de eerder bijgeschreven rente (Bedrijfseconomie in Balans, 2025).
De formule voor de eindwaarde is: E=K×(1+i)n Hierbij is E de eindwaarde, K het kapitaal (beginsaldo), i het rentepercentage (als decimaal, dus 4% = 0,04) en n het aantal perioden.
Afb: Financiële planning in beeld - Een overzicht van inkomsten, uitgaven en potentiële risico's helpt bij het maken van verstandige financiële beslissingen en het kiezen van passende verzekeringen.AI-gegenereerde afbeelding
Risico en onzekerheid
Het leven zit vol onzekere voorgevallen. Net zoals een sterspeler geblesseerd kan raken vlak voor de finale, of de techniek het laat afweten tijdens een musicalpremière, kunnen er financiële tegenvallers zijn. Omdat de meeste mensen risico-avers zijn (een hekel hebben aan risico's), proberen ze de financiële gevolgen van deze risico's af te dekken. Dit doen we door te verzekeren.
Bij een verzekering neemt een verzekeraar de financiële gevolgen van een onzeker voorval over van de verzekerde in ruil voor een premie. De basis van verzekeren is solidariteit: een grote groep mensen legt geld in (premie) om de pechvogels uit die groep te betalen.
We onderscheiden twee hoofdtypen verzekeringen:
Schadeverzekeringen: De uitkering is afhankelijk van de werkelijk geleden schade. De verzekeraar stelt de verzekerde schadeloos (Bedrijfseconomie in Balans, 2025). Voorbeelden zijn de inboedelverzekering of autoverzekering.
Sommenverzekeringen: Hierbij keert de verzekeraar een vooraf afgesproken bedrag uit bij een bepaalde gebeurtenis, zoals het bereiken van een bepaalde leeftijd of overlijden. De uitkering is niet gekoppeld aan de schadehoogte, maar aan het leven of sterven van een persoon (Bedrijfseconomie in Balans, 2025).
Afb: Spaarpot als symbool van financiële planning - het opbouwen van een buffer is essentieel voor onvoorziene uitgaven en het behalen van financiële doelen.AI-gegenereerde afbeelding
Informatieproblemen
Op de verzekeringsmarkt is er vaak sprake van asymmetrische informatie: de ene partij weet meer dan de andere. Jij weet bijvoorbeeld beter hoe voorzichtig je bent in het verkeer dan de verzekeringsmaatschappij. Dit leidt tot twee grote problemen:
Averechtse selectie (Adverse Selection): Dit treedt op voordat het contract wordt gesloten. Alleen mensen die weten dat ze een hoog risico lopen (de 'slechte risico's'), willen zich graag verzekeren. Mensen met een laag risico vinden de premie te hoog en haken af. Hierdoor blijven alleen de dure klanten over, waardoor de premie nog verder stijgt.
Moreel wangedrag (Moral Hazard): Dit treedt op nadat het contract is gesloten. Omdat mensen verzekerd zijn, gaan ze zich roekelozer gedragen. "Het maakt niet uit als mijn dure decorstukken vallen, ik ben toch verzekerd." Dit leidt tot meer schadeclaims dan verwacht (LWEO, 2024).
Om deze problemen tegen te gaan, gebruiken verzekeraars instrumenten zoals het eigen risico (een deel van de schade zelf betalen) en bonus-malusregelingen (voorzichtig gedrag belonen met premiekorting).
Kernbegrippen
Intertemporele ruil: Het verplaatsen van koopkracht van het heden naar de toekomst (sparen) of van de toekomst naar het heden (lenen).
Samengestelde interest: Rente die berekend wordt over de hoofdsom plus de reeds bijgeschreven rente (rente-op-rente effect).
Risico-aversie: De natuurlijke neiging van mensen om risico's te vermijden en zekerheid te verkiezen boven onzekerheid.
Averechtse selectie: Het proces waarbij voornamelijk mensen met een hoog risico zich verzekeren, waardoor de kosten en premies stijgen.
Moreel wangedrag: Risicovoller gedrag vertonen omdat men weet dat de financiële gevolgen van schade gedekt zijn door een verzekering.
Voorbeelden
Voorbeeld 1: De studieschuld en rente
Stel, Bas wil na zijn havo een musicalopleiding gaan volgen in Londen. Hij moet hiervoor geld lenen. Hij leent € 10.000 tegen een rentepercentage van 2,5% per jaar. Hij hoeft de eerste 5 jaar niets af te lossen, maar de rente wordt wel bijgeschreven bij de schuld (samengestelde interest).
Hoe hoog is zijn schuld na 5 jaar? We gebruiken de formule: E=K×(1+i)n K=10.000 i=0,025 n=5
E=10.000×(1,025)5 E=10.000×1,1314... E≈11.314,08
Na 5 jaar is de schuld dus opgelopen tot ruim € 11.300, zonder dat Bas nog maar iets heeft afgelost. Dit laat de kracht (of in dit geval de last) van samengestelde interest zien.
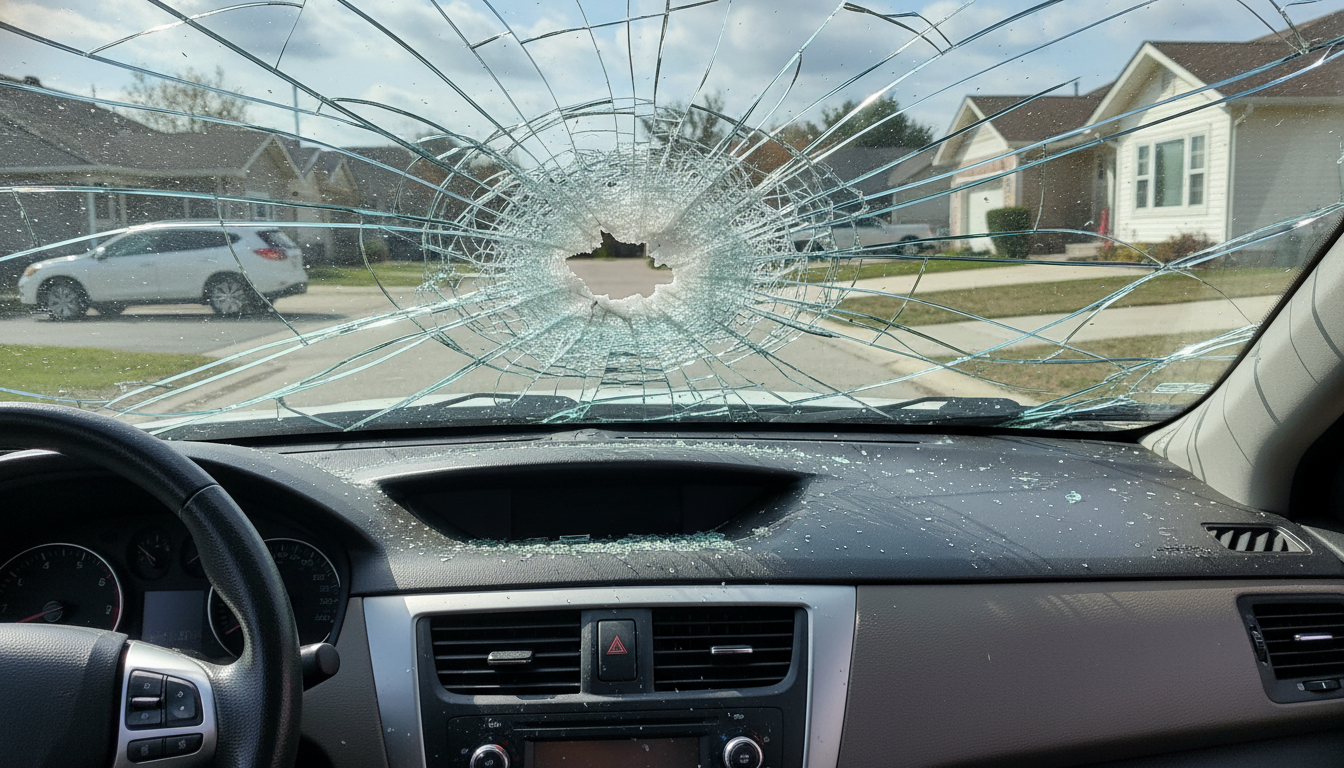
Afb: Autoruitschade - Een autoverzekering dekt vaak onverwachte kosten zoals deze, maar let goed op de polisvoorwaarden en het eigen risico.AI-gegenereerde afbeelding
Voorbeeld 2: Huurtoeslag en budgetteren
Als je op kamers gaat, stijgen je uitgaven. Gelukkig helpt de overheid soms. Een belangrijk onderdeel van je inkomsten kan de huurtoeslag zijn. De regels hiervoor veranderen regelmatig.
Vanaf 2026 wordt de huurtoeslag bijvoorbeeld verruimd. Waar in 2025 de grens nog lag op een maximale huur van € 900,07 (of € 477,20 voor jongeren onder de 23), kunnen vanaf 2026 ook mensen met een hogere huur in aanmerking komen, mits hun inkomen en vermogen niet te hoog zijn. Wel telt vanaf dan alleen de kale huur en kijken ze strenger naar je eigen vermogen (Metronieuws, 2025). Voor een student is het essentieel om te weten of je recht hebt op deze toeslag, omdat dit het verschil kan maken tussen wel of niet financieel rondkomen.
Voorbeeld 3: Moreel wangedrag in de sport
Denk aan een voetbalclub die al haar spelers verzekert tegen blessures. Als de verzekering 100% van de medische kosten en het loonverlies vergoedt zonder eigen risico, kan er moreel wangedrag optreden. Spelers nemen misschien net iets meer risico in een tackle of gaan minder fanatiek revalideren omdat "alles toch wel betaald wordt". De verzekeraar kan dit oplossen door een eigen risico in te stellen: de eerste € 250 aan kosten betaalt de speler zelf. Hierdoor wordt de speler geprikkeld om toch voorzichtig te blijven.
Verdieping
De invloed van inflatie op sparen en pensioen
We hebben gekeken naar nominale bedragen, maar we moeten ook rekening houden met inflatie (geldontwaarding). Als je spaart voor later, bijvoorbeeld voor je pensioen (de oude dag), is de koopkracht van dat geld belangrijk.
De reële rente (de rente gecorrigeerd voor inflatie) bereken je met de indexcijfer-formule: RIC=PICNIC×100 (Reëel Index Cijfer = Nominaal Index Cijfer / Prijs Index Cijfer x 100).
Stel: je spaart tegen 3% rente, maar de inflatie is 4%. Je spaargeld groeit wel in euro's (nominaal), maar je kunt er minder van kopen (reëel). Dit is relevant voor pensioenfondsen die werken met een kapitaaldekkingsstelsel. Hierbij sparen werkenden premies die belegd worden voor hun eigen latere uitkering. Dit staat tegenover het omslagstelsel (zoals de AOW), waarbij de werkenden van nu betalen voor de ouderen van nu (LWEO, 2024).
Vooral bij levensloopbeslissingen, zoals het kopen van een huis of sparen voor pensioen, kan een klein verschil in rendement of inflatie over een periode van 40 jaar leiden tot tienduizenden euro's verschil in koopkracht.
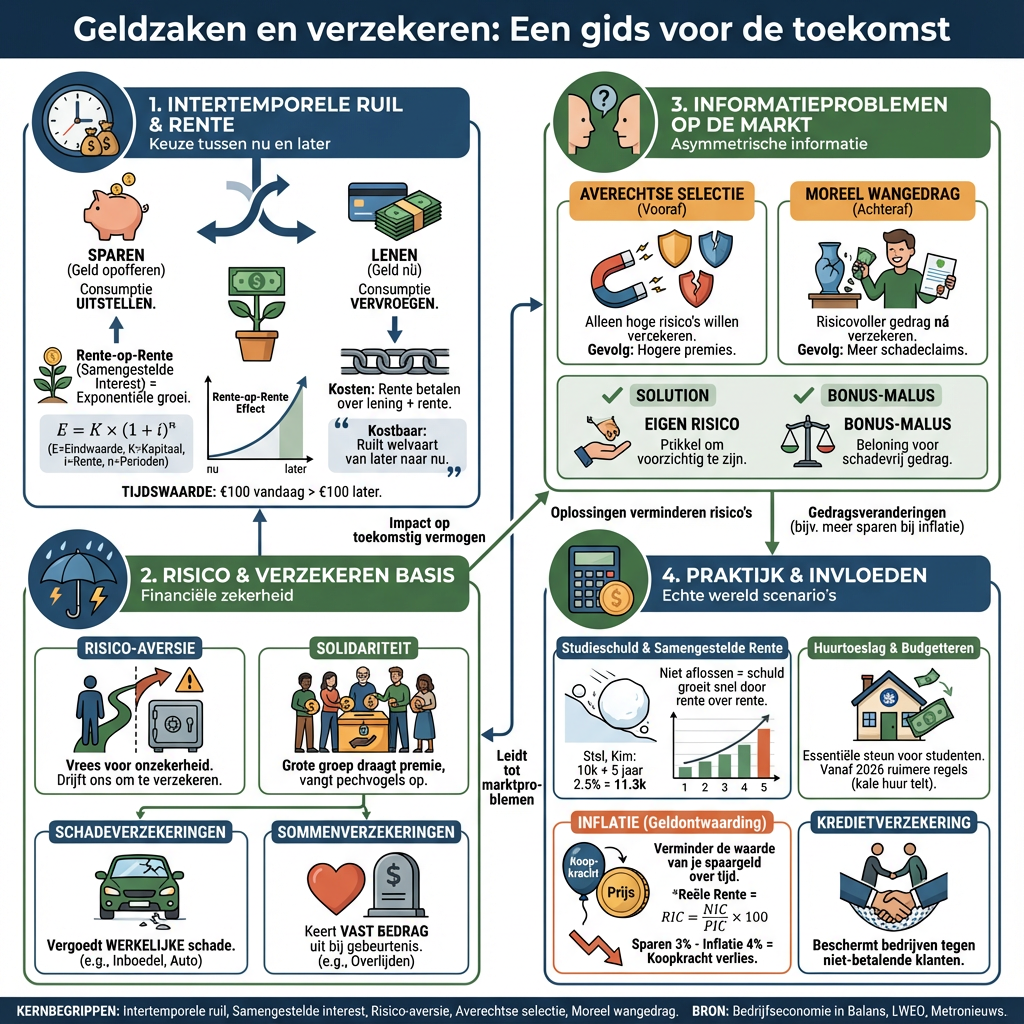
Afb: Geldzaken en verzekeren in één oogopslag - deze infographic helpt je de belangrijkste concepten te overzien en te begrijpen hoe ze samenhangen om financiële risico's te beheersen.AI-gegenereerde afbeelding
De Kredietverzekering
Voor bedrijven is een bijzondere vorm van verzekeren de kredietverzekering. Stel, jij hebt een bedrijf dat sportkleding levert aan winkels. De winkels betalen pas 30 dagen na levering. Als een winkelier failliet gaat, krijg jij je geld niet. Een kredietverzekering dekt de schade die ontstaat door het niet kunnen innen van deze uitstaande vorderingen (Bedrijfseconomie in Balans, 2025). Voor een startende ondernemer is dit cruciaal om niet zelf om te vallen door de fouten van een ander.
Opdrachten
Opdracht 1: Een nieuwe racefiets
Jij wilt een professionele racefiets kopen van € 2.500. Je hebt nu € 2.000 op je spaarrekening staan. De bank geeft 2% rente per jaar (samengesteld). Je hebt twee opties: A. Je spaart door tot je het bedrag hebt bereikt (zonder extra inleg, alleen rente). B. Je leent de resterende € 500 bij je ouders en betaalt dit in 2 jaar terug.
Bereken hoeveel jaar het duurt voordat je spaargeld van € 2.000 door enkel de rente is aangegroeid tot € 2.500. (Tip: Gebruik de formule 2500=2000×(1,02)n. Omdat n in de macht staat, kun je dit oplossen door te inklemmen: vul net zo lang verschillende getallen voor n in totdat je op het juiste bedrag uitkomt. Heb je Wiskunde A of B, dan kun je eventueel logaritmen gebruiken).
Opdracht 2: Verzekeren van een musicalproductie
Een producent wil een openluchtmusical organiseren in de zomer. Er is een risico op slecht weer, waardoor voorstellingen afgelast moeten worden. De totale kosten van de productie zijn € 100.000. De kans op noodweer waardoor alles geannuleerd wordt is geschat op 5%. De producent kan zich verzekeren. De premie bedraagt € 6.000.
a. Bereken de verwachte schade zonder verzekering. b. Waarom zou de producent de verzekering afsluiten, ondanks dat de premie (€ 6.000) hoger is dan de verwachte schade? Gebruik in je antwoord het begrip risico-aversie. c. Leg uit hoe hier averechtse selectie zou kunnen optreden als de verzekeraar niet weet op welke locatie de musical wordt opgevoerd (bijvoorbeeld in een overdekt stadion of op een open veld).
Opdracht 3: Het studentenkrediet (Uitdagend)
Kim is net 18 geworden en begint aan een HBO-studie Sportmanagement. Zij mag 'rood staan' op haar studentenrekening (een vorm van doorlopend krediet voor consumptieve bestedingen). De limiet is € 1.000. De rente is echter variabel en bedraagt op dit moment 10% per jaar.
Kim staat continu € 1.000 rood gedurende haar hele studie (4 jaar). Zij lost niets af en de bank schrijft de rente elk jaar bij (waardoor zij telkens dieper in het rood gaat, de limiet rekt mee).
a. Leg uit waarom rood staan of een creditcardschuld ook wordt gerekend tot de consumptieve kredieten (Bedrijfseconomie in Balans, 2025). b. Bereken de totale schuld van Kim na 4 jaar. c. De overheid past de regels voor toeslagen aan. Kim ontvangt in jaar 4 ineens € 330 huurtoeslag per maand (Metronieuws, 2025). Zij gebruikt dit 3 maanden lang volledig om haar schuld af te lossen. Hoeveel is haar schuld na die aflossingen (ongeveer)? Ga uit van de schuld die je bij vraag b hebt berekend (neem voor het gemak aan dat de aflossing aan het einde van jaar 4 plaatsvindt).
Check jezelf
Wat is het fundamentele verschil tussen een schadeverzekering en een sommenverzekering?
Antwoord: Bij een schadeverzekering is de uitkering afhankelijk van de werkelijk geleden schade (schadeloosstelling), terwijl bij een sommenverzekering een vooraf vastgesteld bedrag wordt uitgekeerd bij een gebeurtenis zoals overlijden, ongeacht de financiële schade.
Leg uit waarom samengestelde interest gunstig is voor spaarders maar ongunstig voor leners.
Antwoord: Bij sparen ontvang je rente over je rente, waardoor je vermogen sneller groeit. Bij lenen moet je rente over de rente betalen als je niet aflost, waardoor je schuld steeds sneller oploopt.
Wat wordt er bedoeld met intertemporele ruil?
Antwoord: Dit is het ruilen van koopkracht over de tijd: consumptie uitstellen (sparen) of consumptie naar voren halen (lenen).
Hoe kan een eigen risico het probleem van moreel wangedrag verminderen?
Antwoord: Doordat de verzekerde een deel van de schade zelf moet betalen, blijft er een financiële prikkel bestaan om voorzichtig te zijn en schade te voorkomen.
Waarom leidt averechtse selectie vaak tot hogere premies?
Antwoord: Omdat vooral mensen met een hoog risico zich willen verzekeren, moet de verzekeraar veel uitkeren. Om deze kosten te dekken, moet de premie omhoog, waardoor lage risico's afhaken en de groep verzekerden gemiddeld nog risicovoller wordt.
Samenvatting
* Intertemporele ruil is de keuze tussen geld nu of geld later (sparen vs. lenen). * Geld heeft een tijdswaarde: € 1 nu is door rente meer waard dan € 1 later. Gebruik de formule E=K×(1+i)n voor berekeningen. * We verzekeren ons omdat we risico-avers zijn. Verzekeren is gebaseerd op solidariteit. * Schadeverzekeringen dekken de werkelijke schade; sommenverzekeringen keren een vast bedrag uit. * Asymmetrische informatie veroorzaakt marktproblemen: averechtse selectie (alleen 'slechte' risico's melden zich aan) en moreel wangedrag (roekeloos gedrag na afsluiten verzekering). * Overheidsregelingen zoals huurtoeslag en studiefinanciering hebben grote invloed op je bestedingsruimte als student.
Bronnen
[Samenvatting hoofdstuk 5 vwo Verzekeren, studeren, sparen en lenen](https://bedrijfseconomieinbalans.nl/samenvatting-hoofdstuk-5-vwo-verzekeren-studeren-sparen-lenen) - Bedrijfseconomie in Balans samenvatting (2025)
[Lesbrief Levensloop](https://lweo.nl/lesbrief-levensloop-5e-druk/) - LWEO lesmateriaal over ruilen over de tijd en verzekeren (2024)
[Meer mensen kunnen huurtoeslag krijgen in 2026](https://www.metronieuws.nl/geld-carriere/toeslagen/2025/11/meer-mensen-kunnen-huurtoeslag-krijgen-in-2026-zo-zit-dat-en-zoveel-is-het-ongeveer/) - Metronieuws artikel over huurtoeslag (2025)
Hoofdstuk 2
Hier is de verbeterde tekst, waarin de feedbackpunten over bias, inclusiviteit en didactische consistentie (thema sport/musical) zijn verwerkt.
"""
Van startblok tot finish: Ondernemen en rechtsvormen
Inleiding
In het vorige hoofdstuk, Grip op geld en risico’s, heb je geleerd hoe belangrijk het is om verstandig met geld om te gaan en risico's zoveel mogelijk af te dekken met verzekeringen. Maar als je besluit om daadwerkelijk een eigen bedrijf te starten, is verzekeren alleen niet genoeg. De fundering van je onderneming moet kloppen.
Het starten van een bedrijf lijkt veel op de voorbereiding van een grote musicalproductie of een belangrijk sporttoernooi. Je rent niet zomaar het veld op en je gaat niet het podium op zonder script. Je moet de spelregels kennen. In de zakelijke wereld worden die spelregels grotendeels bepaald door de rechtsvorm die je kiest.
Ben je privé aansprakelijk als je bedrijf failliet gaat? Mag je de winst zomaar in eigen zak steken? En wat gebeurt er als je samen met een teamgenoot onderneemt en jullie krijgen ruzie? In dit hoofdstuk duiken we in de juridische en fiscale structuren van ondernemerschap, zodat jij precies weet welke vorm bij welk type bedrijf past. Dit is essentiële examenkennis, want een verkeerde keuze kan je privévermogen in gevaar brengen.
Theorie
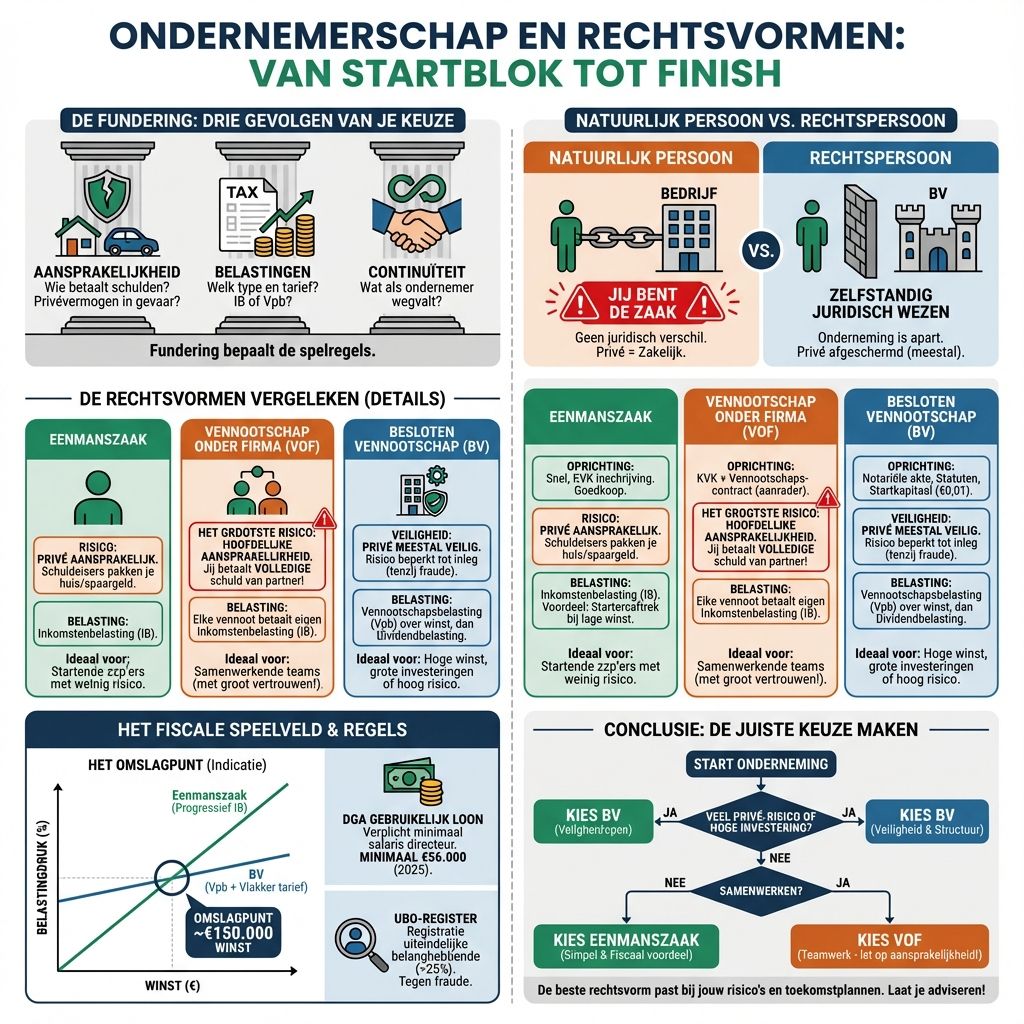
Wanneer je je inschrijft bij de Kamer van Koophandel (KVK), is de eerste vraag die je moet beantwoorden: welke rechtsvorm kies je? De rechtsvorm is de juridische vorm van je bedrijf (KVK, 2025). Deze keuze heeft directe gevolgen voor drie belangrijke zaken:
Aansprakelijkheid: Wie betaalt de schulden als het misgaat?
Belastingen: Welk type belasting moet je betalen en hoeveel?
Continuïteit: Wat gebeurt er met het bedrijf als de eigenaar wegvalt?
Natuurlijke personen versus Rechtspersonen
Om rechtsvormen te begrijpen, moet je eerst het onderscheid kennen tussen ondernemingen zonder en met 'rechtspersoonlijkheid'.
Rechtsvormen zonder rechtspersoonlijkheid Bij deze vormen is er juridisch geen verschil tussen jouw bedrijf en jou als persoon. Jij bent de zaak. * De Eenmanszaak: Dit is de meest gekozen rechtsvorm voor starters. Je richt het snel op en het is goedkoop. Het nadeel is dat je met je privévermogen aansprakelijk bent (KVK, 2025). Heb je zakelijke schulden? Dan mag de schuldeiser beslag leggen op je eigen auto, spaargeld of huis. * De Vennootschap onder Firma (VOF): Dit is een eenmanszaak, maar dan met meerdere eigenaren (vennoten). Je brengt samen geld, arbeid of goederen in. Let op: iedere vennoot is hoofdelijk aansprakelijk voor de volledige schuld van het bedrijf, ook als jouw compagnon die schuld heeft veroorzaakt (Ondernemersplein, 2024).
Rechtsvormen met rechtspersoonlijkheid Hierbij is het bedrijf een zelfstandig juridisch wezen. Het bedrijf kan zelf contracten afsluiten, schulden maken en aangeklaagd worden. * De Besloten Vennootschap (BV): Het kapitaal is verdeeld in aandelen. De aandeelhouders zijn eigenaar, maar de BV is de rechtspersoon. Schuldeisers kunnen in principe niet aan jouw privégeld komen, tenzij er sprake is van onbehoorlijk bestuur (fraude of roekeloosheid).
Afb: Contractondertekening - De keuze van een rechtsvorm heeft grote invloed op de juridische en financiële verplichtingen die je als ondernemer aangaat.AI-gegenereerde afbeelding
De Eenmanszaak in detail
De meeste zzp'ers (zelfstandigen zonder personeel) starten een eenmanszaak. * Oprichting: Inschrijving in het Handelsregister bij de KVK is verplicht. Je hebt geen notaris nodig. * Belasting: Je betaalt inkomstenbelasting over de winst. De belastingdienst ziet de winst als jouw persoonlijke inkomen. Een belangrijk voordeel voor starters is de zelfstandigenaftrek en startersaftrek, waardoor je over een deel van de winst geen belasting betaalt (Belastingdienst, 2025). * Continuïteit: Als de ondernemer overlijdt of stopt, houdt de eenmanszaak in principe op te bestaan.
De Vennootschap onder Firma (VOF)
Wanneer je als duo of team onderneemt, ligt een VOF voor de hand. Denk aan een tenniscoach die samen met een voedingsdeskundige één praktijk start. * Oprichting: Inschrijving bij de KVK. Een contract (vennootschapscontract) is niet wettelijk verplicht, maar wel zeer sterk aan te raden. Hierin leg je vast wie wat inbrengt en hoe de winst verdeeld wordt. Aansprakelijkheid: Dit is het grootste risico. Zoals eerder genoemd in hoofdstuk 1 over risico's, is de financiële impact hier groot. Schuldeisers kunnen het volledige bedrag bij elke* vennoot halen. Als jouw partner een dure machine koopt zonder overleg en de VOF kan niet betalen, komen ze bij jou (Ondernemersplein, 2024).
De Besloten Vennootschap (BV)
De BV is een veiligere optie voor je privévermogen, maar brengt meer administratieve rompslomp met zich mee. * Oprichting: Je moet naar de notaris voor een notariële akte met statuten. Ook moet je minimaal 1 eurocent startkapitaal storten. * Directeur-Grootaandeelhouder (DGA): Als je een BV start, ben je vaak zowel eigenaar (aandeelhouder) als directeur. Je bent dan in dienst van je eigen BV. De BV moet jou een minimaal salaris uitkeren, het zogeheten gebruikelijk loon (vastgesteld op minimaal €56.000 in 2025) (KVK, 2025). * Belasting: De BV betaalt vennootschapsbelasting (Vpb) over de winst. Als je de winst uitkeert aan jezelf als aandeelhouder (dividend), betaal je daarover weer dividendbelasting.
Afb: Samenwerking en rechtsvorm - de keuze van een rechtsvorm beïnvloedt de juridische en financiële verantwoordelijkheid van partners.AI-gegenereerde afbeelding
Kernbegrippen
Rechtsvorm: De juridische vorm van een onderneming die onder andere de aansprakelijkheid en belastingplicht bepaalt.
Rechtspersoon: Een organisatie die zelfstandig rechten en plichten heeft, vergelijkbaar met een natuurlijk persoon, waardoor bestuurders in principe niet privé aansprakelijk zijn.
Hoofdelijke aansprakelijkheid: De situatie waarbij een schuldeiser de volledige schuld bij één van de vennoten kan opeisen, ongeacht wie de schuld heeft veroorzaakt.
Vennootschapsbelasting: De belasting die bv’s en nv's betalen over hun behaalde winst.
DGA (Directeur-Grootaandeelhouder): Iemand die directeur is van een bv en tevens een aanzienlijk deel van de aandelen bezit.
Voorbeelden
Om de theorie tot leven te wekken, kijken we naar twee situaties die je in de praktijk tegenkomt.
Voorbeeld 1: De freelance choreograaf Kevin is afgestudeerd aan de dansacademie en werkt als freelance choreograaf voor musicalverenigingen. * Keuze: Kevin kiest voor de eenmanszaak. * Reden: Hij heeft weinig startkapitaal nodig (geen duur kantoor, geen voorraad) en loopt weinig financieel risico. Als hij ziek wordt, heeft hij geen inkomsten, dus hij sluit een Arbeidsongeschiktheidsverzekering af (zie hoofdstuk 1). * Voordeel: De winst uit zijn opdrachten is nog niet torenhoog. Door de zelfstandigenaftrek bij de eenmanszaak betaalt hij over de eerste €20.000 - €25.000 winst bijna geen belasting. Dit is fiscaal voordeliger dan een BV.
Afb: De ondernemer als coach - Net als een coach motiveert en begeleidt een ondernemer zijn team om bedrijfsdoelen te bereiken.AI-gegenereerde afbeelding
Voorbeeld 2: De sportschoolhouders Julia en Aisha openen samen een grote sportschool vol dure apparatuur. Ze verwachten hoge kosten en nemen personeel aan. * Situatie A (VOF): Ze starten een VOF. Na een jaar bestelt Aisha per ongeluk voor €50.000 aan verkeerde fitnessapparatuur die ze niet kunnen terugsturen. De VOF heeft geen geld. De leverancier eist het geld op. Omdat Aisha geen spaargeld heeft, moet Julia de volledige €50.000 uit haar privépareltjes betalen, ook al was het Aisha's fout. * Situatie B (BV): Ze kiezen voor een BV. De apparatuur wordt besteld op naam van 'Gym Masters BV'. Als de rekening niet betaald kan worden en de BV failliet gaat, zijn Julia en Aisha hun inleg in het bedrijf kwijt, maar hun privé spaarrekeningen blijven (meestal) veilig. Dit is waarom bedrijven met grote investeringen vaak voor een BV kiezen.
Verdieping: Het fiscale omslagpunt
Een veelgestelde vraag op het eindexamen is: "Wanneer stap je over van een eenmanszaak naar een bv?" Dit heeft vaak te maken met het fiscale omslagpunt.
Bij een lage winst is de eenmanszaak voordeliger vanwege de belastingaftrekposten (zoals zelfstandigenaftrek en MKB-winstvrijstelling). De BV heeft deze aftrekposten niet. Echter, bij een eenmanszaak loopt de inkomstenbelasting op naarmate je meer verdient (progressief stelsel, tot 49,50% in box 1).
Bij een BV is het belastingtarief vlakker. Je betaalt vennootschapsbelasting (19% tot €200.000 winst, daarboven 25,8% in 2024/2025) en daarna dividendbelasting in box 2. Het omslagpunt ligt vaak rond de €150.000 winst per jaar (BerekenHet/KVK, 2025). Verdien je meer dan dat? Dan is een BV vaak belastingtechnisch goedkoper. Verdien je minder? Dan is de eenmanszaak meestal voordeliger.
Let op: Geld is niet alles. Sommige ondernemers kiezen al bij een lagere winst voor een BV, puur om hun privé-aansprakelijkheid af te dekken. Zeker als ze in een risicovolle sector werken.
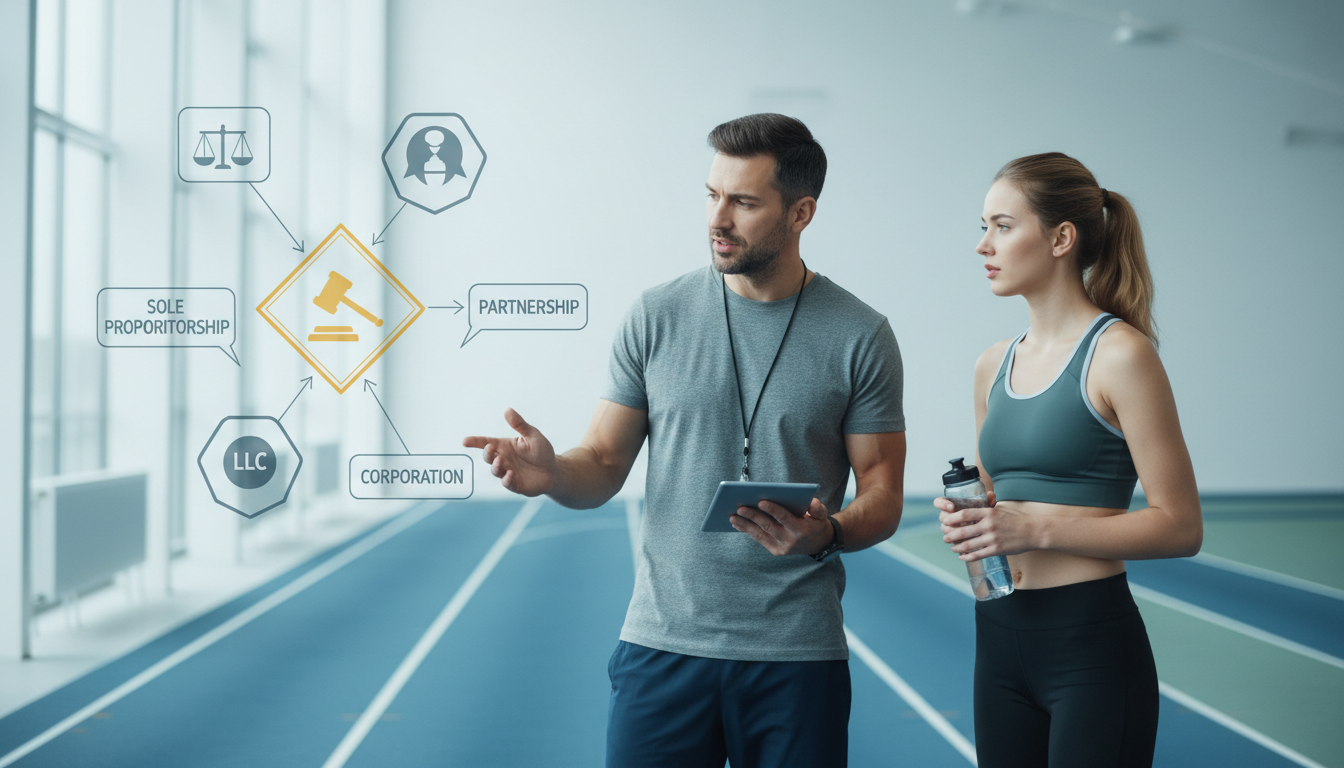
Afb: Overzicht rechtsvormen - Kies de vorm die past bij je ondernemersdoelen en aansprakelijkheid.AI-gegenereerde afbeelding
Het UBO-register
Sinds enkele jaren is er ook het UBO-register (Ultimate Beneficial Owner). Ongeacht of je een VOF of BV hebt, je moet inschrijven wie de 'uiteindelijke belanghebbende' is (KVK, 2025). Dit is om witwassen en fraude tegen te gaan. Als jij meer dan 25% van de aandelen of het belang in een bedrijf hebt, sta je hierin geregistreerd.
Bv in oprichting (i.o.)
Soms wil je al zakendoen voordat de notaris klaar is. Je kunt dan handelen namens een 'bv i.o.'. Let op: in deze fase ben je nog wél hoofdelijk aansprakelijk voor de contracten die je sluit totdat de BV officieel is opgericht en de contracten heeft bekrachtigd (ondernemersplein.overheid.nl, 2025).
Opdrachten
Opdracht 1: De juiste vorm kiezen
Lees de onderstaande situaties en bepaal welke rechtsvorm (Eenmanszaak, VOF of BV) het meest logisch is. Leg je keuze in één zin uit.
Bram begint een webshop in vintage voetbalsjaals vanuit zijn zolderkamer. Hij heeft weinig risico en verwacht een winst van €15.000 in het eerste jaar.
Drie studenten ontwikkelen een app voor het scouten van hockeytalent. Ze hebben €200.000 nodig van investeerders en lopen het risico op claims als de app data lekt.
Sanne en Kim zijn beiden decorbouwer voor musicals en willen samen grotere klussen aannemen onder één naam om kosten van busjes en gereedschap te delen.
Opdracht 2: Analyse van risico's
Stel je voor: Je start een bedrijf dat grote musicaldecors bouwt. Dit brengt risico's met zich mee: een decorstuk kan omvallen en letsel veroorzaken, of de dure loods kan afbranden.
Waarom zou een VOF in dit geval gevaarlijk kunnen zijn voor jouw persoonlijke financiële situatie? Betrek het begrip 'hoofdelijke aansprakelijkheid' in je antwoord.
Je compagnon stelt voor om een BV op te richten. Noem één financieel nadeel en één juridisch voordeel van deze keuze ten opzichte van een eenmanszaak.
Opdracht 3: Het rekenwerk (Uitdagend)
Stel, ondernemer Fatima heeft een eenmanszaak met een winst van €40.000. Zij overweegt een BV. Gegeven (vereenvoudigd voor deze opdracht): * Bij de eenmanszaak heeft zij recht op €10.000 aan aftrekposten. Over de resterende €30.000 betaalt zij effectief 37% inkomstenbelasting. * Bij een BV moet zij zichzelf €40.000 loon uitkeren (gebruikelijk loon), maar haar winst is slechts €40.000. * De kosten voor de jaarrekening van een BV zijn €1.500 per jaar hoger dan bij een eenmanszaak.
Vraag: Beredeneer of het voor Fatima op dit moment verstandig is om over te stappen naar een BV. Gebruik in je antwoord de termen gebruikelijk loon en fiscale voordelen.
Check jezelf
Wat is het belangrijkste verschil in aansprakelijkheid tussen een eenmanszaak en een bv?
Antwoord: Bij een eenmanszaak ben je met je privévermogen aansprakelijk voor schulden; bij een bv is in principe alleen het bedrijf aansprakelijk en blijft je privégeld veilig.
Je hebt een VOF met één partner. Je partner maakt een schuld van €10.000 en verdwijnt met de noorderzon. Hoeveel kan de schuldeiser maximaal op jou verhalen?
Antwoord: De volledige €10.000. Bij een VOF is iedere vennoot hoofdelijk aansprakelijk voor het geheel.
Welke belasting betaalt een bv over de behaalde winst?
Antwoord: Een bv betaalt vennootschapsbelasting (Vpb) over de winst.
Hoe noem je de eigenaar van een bv die ook de dagelijkse leiding heeft?
Antwoord: De Directeur-Grootaandeelhouder (DGA).
Waarom kiezen startende ondernemers met een lage winst vaak voor een eenmanszaak boven een bv?
Antwoord: Vanwege de belastingvoordelen (zoals zelfstandigenaftrek) en de lagere kosten voor oprichting en administratie.
Samenvatting
* De keuze voor een rechtsvorm bepaalt je aansprakelijkheid, belastingplichten en de continuïteit van je bedrijf. * Bij rechtsvormen zonder rechtspersoonlijkheid (eenmanszaak, VOF) ben je privé aansprakelijk voor zakelijke schulden. * Bij rechtsvormen met rechtspersoonlijkheid (bv) is de onderneming zelfstandig en is je privévermogen meestal afgeschermd. * In een VOF zijn alle vennoten hoofdelijk aansprakelijk: één vennoot kan een schuld maken waar de ander volledig voor moet opdraaien. * Een eenmanszaak is fiscaal voordelig bij lagere winsten door de zelfstandigenaftrek; een bv wordt interessanter bij hoge winsten (omslagpunt) of grote risico's. * Als DGA van een bv ben je verplicht jezelf een marktconform salaris (gebruikelijk loon) uit te keren.
Bronnen
[Rechtsvormen](https://www.kvk.nl/onderwerp/rechtsvormen/) - KVK Overzichtspagina over rechtsvormen (2025)
[Overzicht rechtsvormen](https://ondernemersplein.kvk.nl/overzicht-rechtsvormen/) - Ondernemersplein databank van de overheid (2024)
[De besloten vennootschap (bv)](https://ondernemersplein.overheid.nl/bedrijfsvoering/rechtsvormen-en-organisatie/de-besloten-vennootschap-bv/) - Informatie over de BV van de Rijksoverheid (2025)
[Eenmanszaak of bv?](https://www.kvk.nl/starten/een-eenmanszaak-of-bv-als-rechtsvorm-kiezen/) - Keuzehulp bij het starten van een bedrijf (2025)
[Wanneer moet ik belasting betalen?](https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/zakelijk/winst/inkomstenbelasting/wanneer_moet_u_aangifte_doen_voor_de_inkomstenbelasting) - Belastingdienst informatie voor ondernemers (2025)
"""
Hoofdstuk 3
Hier is de verbeterde tekst, waarin de feedback over de ketenbepaling en de tussenpoos van 6 maanden is verwerkt.
"""
De winnende opstelling: Organisatie en personeel
Inleiding
Stel je voor dat je naar een grote musicalproductie kijkt, zoals Soldaat van Oranje of Les Misérables. Alles op het podium lijkt vlekkeloos te verlopen. De acteurs zingen op het juiste moment, de decors schuiven geruisloos, en de belichting is perfect. Maar wat je niet ziet, is de gigantische organisatie achter de schermen. Wie bepaalt wie er wordt aangenomen? Wie zorgt dat de salarissen worden betaald? Wie beslist er als er bezuinigd moet worden?
Hetzelfde geldt voor een voetbalteam. Je ziet elf spelers op het veld, maar daarachter staat een hele structuur van trainers, fysiotherapeuten, scouts en een bestuur. Als de organisatie aan de achterkant rammelt, win je op zondag de wedstrijd niet.
In de vorige hoofdstukken heb je geleerd over het financiële fundament (Grip op geld) en de juridische jas (Rechtsvormen). Nu duiken we in de interne structuur. Hoe bouw je een bedrijf op? Hoe verdeel je de taken? En als je personeel aanneemt, welke regels gelden er dan eigenlijk in Nederland? Dit hoofdstuk is essentieel voor je eindexamen, omdat interne organisatie vaak de kern vormt van casusvragen.
Theorie
Een eenmanszaak beginnen is overzichtelijk; je doet alles zelf. Maar zodra een bedrijf groeit, ontstaat er behoefte aan structuur. Je kunt niet meer én de inkoop doen, én de verkoop, én de administratie. Je moet taken verdelen en mensen aannemen.
De organisatiestructuur
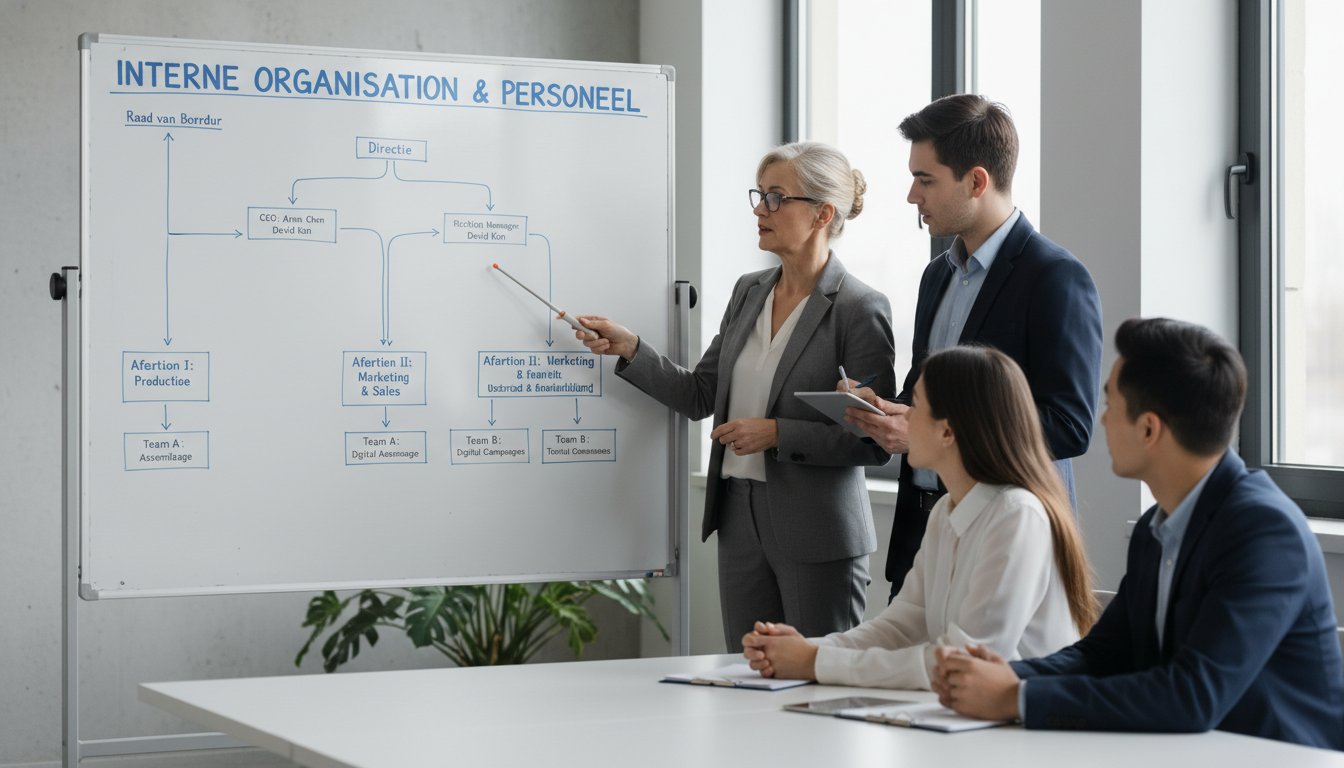
De manier waarop taken, bevoegdheden en verantwoordelijkheden in een organisatie zijn verdeeld, noemen we de organisatiestructuur. Dit wordt vaak visueel gemaakt in een organigram (of organogram). Dit is een schematisch overzicht van de organisatie in de vorm van een stroomschema (Ondernemen met personeel, 2025).
In een organigram zie je twee soorten relaties:
Verticale verhoudingen: Dit laat zien wie de baas is over wie (hiërarchie). De directeur staat bovenaan, daaronder de afdelingsmanagers, en daaronder de uitvoerende medewerkers.
Horizontale verhoudingen: Dit laat zien hoe taken op hetzelfde niveau zijn verdeeld (taakverdeling). Bijvoorbeeld de afdeling Inkoop naast de afdeling Verkoop.
Heeft een bedrijf veel managementlagen (een steile piramide), dan is de communicatielijn lang. Dat kan efficiëntie vertragen. Moderne bedrijven proberen vaak 'platter' te organiseren, met minder managers, zodat ze sneller kunnen reageren op veranderingen.
Afb: Arbeidscontract ondertekenen - Een juridische overeenkomst tussen werkgever en werknemer, waarin rechten en plichten zijn vastgelegd.AI-gegenereerde afbeelding
#### Lijn- en lijn-staforganisatie De meest basisvorm is de lijnorganisatie. Hierbij heeft elke medewerker één directe leidinggevende. De bevelen gaan van boven naar beneden. Dit is duidelijk en eenvoudig.
Grotere organisaties kiezen vaak voor een lijn-staforganisatie. Hierbij wordt de leiding ondersteund door specialisten die wel advies geven, maar geen bevelen mogen uitdelen aan de afdelingen. Denk aan een juridische afdeling, HR (Human Resources) of een PR-afdeling. Zij zijn de 'staf'. Zij adviseren de directie, maar bepalen niet hoe de productieafdeling de machines moet bedienen.
#### Indeling van afdelingen Hoe deel je een organisatie horizontaal in? Er zijn vier klassieke manieren, vaak afgekort als de F-, P-, G- en M-indeling: * F-indeling (Functioneel): Je groepeert op basis van wat mensen doen (Functie). Alle verkopers bij elkaar, alle inkopers bij elkaar. Voordeel: experts leren van elkaar. Nadeel: 'eilandjesvorming'. * P-indeling (Product): Je groepeert rondom een product. Bijvoorbeeld bij Philips: Divisie 'Gezondheidszorg' en Divisie 'Consumentenelektronica'. Elke divisie heeft zijn eigen inkoop en verkoop. * G-indeling (Geografisch): Indeling naar gebied. Bijvoorbeeld 'Noord-Nederland' en 'Zuid-Nederland', of internationaal: 'EMEA' (Europe, Middle East, Africa). * M-indeling (Markt): Gericht op de doelgroep. Bijvoorbeeld een afdeling 'Zakelijke markt' (B2B) en 'Consumentenmarkt' (B2C).
Personeelsbeleid (HRM)
Human Resource Management (HRM) is het beleid rondom het aantrekken, selecteren, belonen, beoordelen en opleiden van personeel.
#### Werving en selectie Als er een vacature ontstaat, moet er eerst een functieomschrijving komen. Hierin staat wat de taken, bevoegdheden en verantwoordelijkheden zijn. Vervolgens wordt een vacaturetekst, gebaseerd op de functieomschrijving, verspreid (KVK, 2025). * Werving: Het zoeken van kandidaten (via LinkedIn, uitzendbureaus, of het eigen netwerk). * Selectie: Het kiezen van de juiste kandidaat door middel van brieven, sollicitatiegesprekken en soms assessments.
Afb: Organigram in ontwikkeling - een visuele weergave van de interne organisatie en communicatielijnen binnen een bedrijf.AI-gegenereerde afbeelding
#### De Arbeidsovereenkomst Als de 'transfer' rond is, wordt er getekend. Een arbeidsovereenkomst is een afspraak waarbij de werknemer arbeid verricht in dienst van de werkgever, tegen betaling van loon.
Er zijn twee belangrijke vormen:
Arbeidsovereenkomst voor bepaalde tijd: Tijdelijk contract (bijv. een jaar of voor de duur van een project). Dit loopt van rechtswege af.
Arbeidsovereenkomst voor onbepaalde tijd: Vast contract. De werknemer geniet volwaardige ontslagbescherming.
Ketenbepaling: Een werkgever mag niet eindeloos tijdelijke contracten geven. In de regel geldt: na 3 tijdelijke contracten in maximaal 3 jaar, wordt het volgende contract automatisch een vast contract. Let op: deze keten wordt pas doorbroken als er een tussenpoos van meer dan 6 maanden tussen twee contracten zit. Is de pauze 6 maanden of korter? Dan tellen de contracten en de tijd gewoon door voor de keten.
#### Arbeidsvoorwaarden In het contract staan de arbeidsvoorwaarden. * Primaire arbeidsvoorwaarden: Salaris en arbeidstijd (hoeveel uur je werkt). * Secundaire arbeidsvoorwaarden: Extra's zoals een auto van de zaak, pensioenregeling, studiekostenvergoeding of een dertiende maand.
Vaak zijn de basisregels voor een hele sector vastgelegd in een CAO (Collectieve Arbeidsovereenkomst). Deze wordt afgesloten tussen werkgeversorganisaties en vakbonden. Als er een CAO is, mag een individueel contract daar niet van afwijken in het nadeel van de werknemer.
Kernbegrippen
Organigram: Een schematische tekening met vakjes en lijnen die de hiërarchie en afdelingen van een organisatie in beeld brengt.
Lijn-staforganisatie: Een structuur waarbij de leidinggevenden worden ondersteund door adviseurs (staf) die geen directe bevelsbevoegdheid hebben over de werkvloer.
Arbeidsovereenkomst: Een juridisch contract tussen werknemer en werkgever waarin afspraken over arbeid, loon en gezagsverhouding zijn vastgelegd.
CAO (Collectieve Arbeidsovereenkomst): Een gezamenlijke overeenkomst over arbeidsvoorwaarden die geldt voor een hele bedrijfstak of groot bedrijf, afgesloten door vakbonden en werkgevers.
Ondernemingsraad (OR): Een gekozen groep werknemers die namens het personeel overlegt met de directie en meebeslist over belangrijke bedrijfskwesties.
Voorbeelden
Voorbeeld 1: De groei van Sport-Events BV
Jaring begint een bedrijfje dat sportdagen organiseert voor basisscholen. In het begin regelt hij alles zelf: materialen kopen, scholen bellen, facturen sturen en de sportdag begeleiden. Na twee jaar is het te druk. Hij neemt Fatima aan voor de planning en administratie, en drie sportinstructeurs voor de uitvoering. Er ontstaat nu een lijnorganisatie. Jaring is de directeur. Fatima en de instructeurs rapporteren direct aan hem. Weer twee jaar later organiseert hij ook bedrijfsuitjes en "winnende team"-trainingen. Hij splitst zijn bedrijf op: * Afdeling Scholen (P-indeling) * Afdeling Bedrijven (P-indeling) Om juridische problemen te voorkomen, huurt hij een arbeidsrechtjurist in die hem 8 uur per week adviseert over contracten. De jurist is een staflid; de jurist mag niet tegen de sportinstructeurs zeggen hoe ze moeten voetballen, maar adviseert Jaring wel over hun contracten.
Afb: Effectieve samenwerking - Een team dat goed samenwerkt, bevordert de interne organisatie en verhoogt de productiviteit.AI-gegenereerde afbeelding
Voorbeeld 2: Conflict over ontslag
Stel dat een theaterproducent een decorbouwer wil ontslaan omdat er minder kaartjes verkocht zijn. De werknemer heeft een vast contract. De producent kan niet zomaar zeggen: "Morgen hoef je niet meer te komen." In Nederland is het ontslagrecht streng. De werkgever moet een geldige reden hebben (bijvoorbeeld bedrijfseconomisch of disfunctioneren) en moet vaak toestemming vragen aan het UWV of de kantonrechter. Ook heeft de werknemer vaak recht op een transitievergoeding (een ontslagvergoeding). Dit beschermt werknemers tegen willekeur.
Verdieping: Medezeggenschap
Net zoals spelers in een sportteam soms inspraak willen in de tactiek, willen werknemers meedenken over het bedrijfsbeleid. In Nederland is dit wettelijk geregeld in de Wet op de ondernemingsraden (WOR).
Heeft een onderneming 50 of meer werknemers? Dan is het instellen van een Ondernemingsraad (OR) verplicht (KVK, 2024). De OR bestaat uit gekozen werknemers die opkomen voor de belangen van het personeel, maar ook kijken naar het belang van de onderneming.
De OR heeft twee zware wapens (bevoegdheden):
Adviesrecht: Bij grote financiële of organisatorische besluiten (zoals een fusie, een grote reorganisatie of verhuizing) moet de directie de OR om advies vragen. Legt de directie dit advies naast zich neer? Dan kan de OR in beroep gaan bij de rechter.
Instemmingsrecht: Bij zaken die direct het personeelsbeleid raken, moet de OR instemmen. Denk aan wijzigingen in de pensioenregeling, werktijden, vakantieregelingen of een nieuw beoordelingssysteem (Rijksoverheid, 2013). Zonder "ja" van de OR mag de directie deze regels niet invoeren.
Daarnaast hebben werknemers in kleinere bedrijven (10-50 werknemers) recht op een Personeelsvertegenwoordiging (PVT) als de meerderheid daarom vraagt.
Afb: Bestuursvergadering - Essentieel voor het bepalen van de organisatiestrategie en het toewijzen van verantwoordelijkheden binnen het personeel.AI-gegenereerde afbeelding
Bestuur en toezicht
Bij grote bedrijven (zoals een BV of NV) zie je vaak een scheiding tussen bestuur en toezicht. * Bestuur (Directie): Bestuurt de dagelijkse gang van zaken. Raad van Commissarissen (RvC): Houdt toezicht op het bestuur en geeft advies. Dit heet het two-tier board* model. Tegenwoordig kiezen sommige bedrijven ook voor een one-tier board, waarbij uitvoerende en toezichthoudende bestuurders in één bestuur zitten, vergelijkbaar met het Angelsaksische model (Ondernemersplein, 2025).
Opdrachten
Opdracht 1: Teken de organisatie
Lees de onderstaande tekst over "MusicalStars NV" en teken het organogram.
MusicalStars NV wordt geleid door Algemeen Directeur mevrouw De Vries. Zij wordt ondersteund door een juridisch adviseur. Onder mevrouw De Vries vallen twee grote afdelingen: 'Productie' en 'Marketing'. De afdeling Productie wordt geleid door dhr. Jansen. Onder hem werken de teams 'Decor', 'Geluid' en 'Cast & Dans'. De afdeling Marketing wordt geleid door mevr. Bakker. Onder haar vallen de teams 'Social Media' en 'Kaartverkoop'.
Maak het organogram en geef aan of het een lijn- of lijn-staforganisatie is.
Opdracht 2: Analyseer het arbeidsverleden
Je bent HR-manager bij een grote sportclub. Bekijk de volgende situatie van werknemer Mark: * Mark kreeg zijn eerste contract voor 7 maanden op 1 januari 2021. * Op 1 augustus 2021 kreeg hij direct een tweede contract voor 8 maanden. * Op 1 april 2022 kreeg hij direct een derde contract voor 12 maanden.
Vraag: De club wil Mark per 1 april 2023 nog een tijdelijk contract van een jaar geven. Mag dit volgens de ketenbepaling? Leg je antwoord uit met behulp van de regels over tijd en aantal contracten.
Opdracht 3: De OR in actie
Een schoenenfabrikant met 150 werknemers wil fuseren met een concurrent. Door de fusie zullen de werktijden van het personeel in de fabriek veranderen (ze moeten ook 's nachts gaan werken) en zal de fabriekslocatie verhuizen naar een stad 30 kilometer verderop.
a. Voor welk van de twee genoemde veranderingen heeft de directie het instemmingsrecht van de OR nodig? Leg uit waarom. b. Voor de verhuizing en de fusie zelf heeft de directie advies gevraagd. De OR adviseert negatief. De directie besluit het advies te negeren en toch te fuseren. Wat kan de OR nu doen?
Check jezelf
Wat is het verschil tussen een F-indeling en een P-indeling?
Antwoord: Bij een F-indeling worden afdelingen gevormd op basis van functie (wat mensen doen, bijv. inkoop/verkoop), bij een P-indeling op basis van het product (bijv. afdeling fietsen/afdeling auto's).
Waarom maakt een stafafdeling geen onderdeel uit van de hiërarchische bevelslijn?
Antwoord: Een stafafdeling (zoals HR of Juridische zaken) heeft specialistische kennis en een adviserende rol, maar heeft geen bevoegdheid om bevelen te geven aan werknemers in de lijn (de uitvoering).
Wanneer is een Ondernemingsraad (OR) wettelijk verplicht?
Antwoord: Een onderneming is verplicht een OR in te stellen als er 50 of meer personen werkzaam zijn.
Wat houdt de ketenbepaling in?
Antwoord: De regel dat na maximaal 3 tijdelijke contracten in maximaal 3 jaar tijd (met tussenpozen van minder dan 6 maanden) het volgende contract automatisch een contract voor onbepaalde tijd (vast contract) wordt.
Noem een voorbeeld van een secundaire arbeidsvoorwaarde.
Antwoord: Een auto van de zaak, pensioenregeling, telefoon van de zaak, reiskostenvergoeding of vakantiedagen (boven het wettelijk minimum).
Samenvatting
* De organisatiestructuur bepaalt de taakverdeling en hiërarchie. Dit wordt visueel weergegeven in een organigram. * In een lijnorganisatie heeft iedereen één baas. In een lijn-staforganisatie worden managers ondersteund door adviseurs (staf) zonder bevelsbevoegdheid. * Afdelingen kunnen worden ingedeeld op basis van Functie (F), Product (P), Geografie (G) of Markt (M). * Bij werving en selectie stelt een bedrijf een functieomschrijving op. Na aanname volgt een arbeidsovereenkomst (tijdelijk of vast). * Arbeidsvoorwaarden worden vaak op sectorniveau vastgelegd in een CAO. * Werknemers hebben inspraak via medezeggenschap. Bij meer dan 50 werknemers is een Ondernemingsraad (OR) verplicht. De OR heeft adviesrecht (bijv. bij fusies) en instemmingsrecht (bijv. bij werktijdenregelingen).
Bronnen
[Personeel | KVK](https://www.kvk.nl/personeel/) - Informatie van de Kamer van Koophandel over het aannemen en managen van personeel (2024).
[Organogram maken](https://www.ondernemenmetpersoneel.nl/aannemen/organogram-maken) - Stappenplan en uitleg over organisatiestructuren van Ondernemen met Personeel (2025).
[Wat doet een ondernemingsraad?](https://www.rijksoverheid.nl/onderwerpen/ondernemingsraad/vraag-en-antwoord/wat-doet-een-ondernemingsraad-or) - Uitleg van de Rijksoverheid over de taken en bevoegdheden van de OR (2013).
[Bestuur en toezicht regelen](https://ondernemersplein.overheid.nl/bedrijfsvoering/rechtsvormen-en-organisatie/regel-het-bestuur-en-toezicht-van-uw-organisatie/) - Informatie van het Ondernemersplein over bestuursmodellen (2025).
[Functieomschrijving maken](https://www.kvk.nl/personeel/functieomschrijving-opstellen-in-6-stappen/) - Handleiding voor het opstellen van functieprofielen (2025).
"""
Hoofdstuk 4
Scoren in de markt: Het marketingbeleid
Inleiding
In de voorgaande hoofdstukken heb je de basis gelegd voor een succesvolle onderneming. Je hebt in hoofdstuk 1 geleerd hoe je grip houdt op geld en risico’s. In hoofdstuk 2 heb je je rechtsvorm gekozen en in hoofdstuk 3 heb je je 'winnende opstelling' bepaald door de juiste mensen en organisatiestructuur neer te zetten. Je bedrijf staat er, het product is klaar en het team is gemotiveerd. Maar er ontbreekt nog één cruciaal element: de klant.
Zonder klanten heeft zelfs de beste organisatie geen bestaansecht. Dit hoofdstuk gaat over marketingbeleid. Marketing is veel meer dan alleen reclame maken of een mooie Instagram-post plaatsen. Het is een strategisch proces waarbij je onderzoekt wat de markt wil en hoe jij daar op inspeelt. Vergelijk het met een grote musicalproductie: je kunt het mooiste decor en de beste zangers hebben (je interne organisatie), maar als niemand weet dat de voorstelling bestaat of als de kaartjes te duur zijn, blijft de zaal leeg.
In dit hoofdstuk leer je hoe je marktonderzoek doet, hoe je je doelgroep bepaalt en hoe je de beroemde marketingmix inzet om jouw product of dienst succesvol in de markt te zetten. We bereiden je hiermee direct voor op het eindexamen, waarbij marketingvraagstukken vaak een centrale rol spelen.
Theorie
Marketing draait in de kern om het bevredigen van de behoeften van de afnemer op een winstgevende manier. Voordat je iets gaat verkopen, moet je eerst weten wie er op jouw aanbod zit te wachten. Daarom begint elk goed marketingbeleid met een analyse.
De basis: Marktonderzoek
Je kunt niet zomaar gokken wat de klant wil. Een ondernemer moet data verzamelen. We onderscheiden hierbij twee hoofdvormen van onderzoek (KVK, 2024):
Desk research: Je maakt gebruik van gegevens die al bestaan. Denk hierbij aan cijfers van het Centraal Bureau voor de Statistiek (CBS) over bevolkingssamenstelling of branche-rapporten van de Rabobank. Dit is relatief goedkoop en snel.
Field research: Je gaat zelf op zoek naar nieuwe informatie. Dit doe je bijvoorbeeld door enquêtes af te nemen, interviews te houden of observaties te doen in een winkelstraat. Dit is duurder, maar levert wel specifieke informatie op voor jouw probleem.
Tijdens dit onderzoek kijk je niet alleen naar de klant, maar ook naar de concurrentie. Een veelgebruikt model hiervoor is de SWOT-analyse, die we kort aanstipten in hoofdstuk 2, maar die hier essentieel is voor je strategie. Je combineert je interne sterktes en zwaktes met externe kansen en bedreigingen.
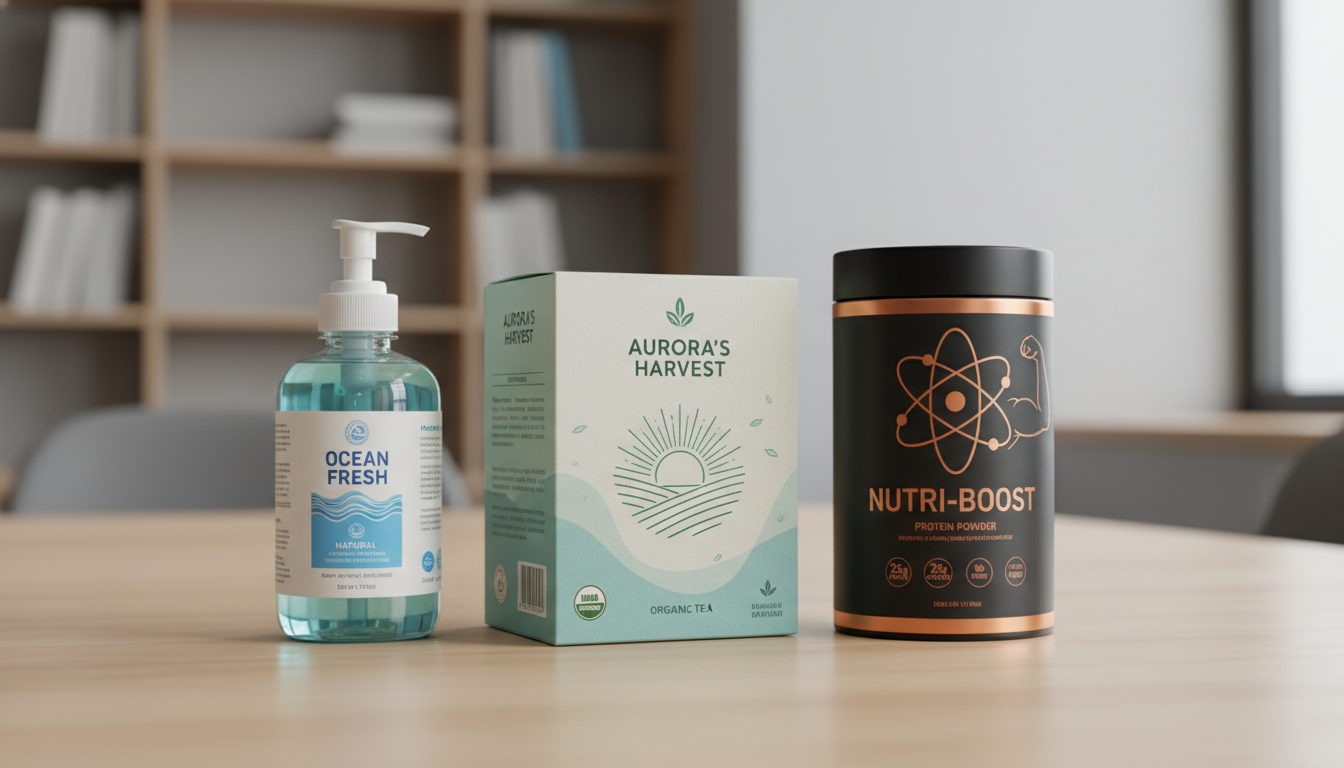
Afb: Productverpakking - De verpakking is een belangrijk onderdeel van het marketingbeleid en beïnvloedt de aankoopbeslissing van de consument.AI-gegenereerde afbeelding
Segmenteren en Doelgroepbepaling
De markt is vaak te groot om iedereen tegelijk aan te spreken. Een fabrikant van professionele tennisrackets richt zich niet op mensen die nog nooit gesport hebben. We noemen het opdelen van de markt in specifieke groepen marktsegmentatie.
Je kunt segmenteren op basis van: * Demografische kenmerken: Leeftijd, geslacht, gezinssamenstelling. * Geografische kenmerken: Woonplaats, regio (bijv. Randstad vs. platteland). * Sociaaleconomische kenmerken: Inkomen, opleidingsniveau. * Psychografische kenmerken: Levensstijl, interesses (zoals sport of theater).
De groep die je uiteindelijk kiest om je op te richten, is je doelgroep.
De Marketingmix (De 4 P's)
Heb je je doelgroep in beeld? Dan bepaal je hoe je deze groep gaat benaderen. Dit doe je met de marketingmix (ExamenOverzicht, 2023). De traditionele mix bestaat uit vier instrumenten die je op elkaar af moet stemmen: de 4 P's.
#### 1. Productbeleid Hierbij gaat het om het fysieke product of de dienst, maar ook om de kwaliteit, de verpakking, de merknaam, de garantie en de service. * Assortiment: Heb je een breed assortiment (veel verschillende productgroepen, zoals een warenhuis) of een diep assortiment (veel varianten van één product, zoals een speciaalzaak voor hardloopschoenen)? * Levenscyclus: Elk product doorloopt een fase: introductie, groei, volwassenheid en neergang.
#### 2. Prijsbeleid De prijs is het enige instrument dat direct geld oplevert; de rest kost geld. Er zijn verschillende manieren om je prijs te bepalen: * Kostengeoriënteerd: Je berekent de kostprijs en telt daar een winstmarge bij op. * Concurrentiegeoriënteerd: Je kijkt wat concurrenten vragen. Ga je eronder zitten (penetratiepolitiek) of juist erboven (afroompolitiek, vaak bij innovatieve gadgets)? * Vraaggeoriënteerd: Wat is de consument bereid te betalen? Dit zie je vaak bij dynamische prijzen, zoals bij vliegtickets of kaartjes voor een populaire wedstrijd.
#### 3. Plaatsbeleid (Distributie) Hoe komt het product bij de klant? * Directe distributie: Van producent rechtstreeks naar consument (bijvoorbeeld een boer die kaas verkoopt aan huis). * Indirecte distributie: Er zitten schakels tussen, zoals een groothandel of een detailhandel (winkel). Denk aan Coca-Cola die via de Albert Heijn wordt verkocht. * Intensiteit: Wil je op zoveel mogelijk plekken liggen (intensief, zoals kauwgom) of alleen bij speciaalzaken (exclusief, zoals dure horloges)?
#### 4. Promotiebeleid Dit is de communicatie met je doelgroep. Het doel is het AIDA-model doorlopen: Attention (aandacht), Interest (interesse), Desire (verlangen) en Action (actie). Middelen zijn onder andere reclame (tv, online), persoonlijke verkoop, sponsoring (bijvoorbeeld van een lokale sportclub) en public relations.
Afb: Sociale media marketing - Bedrijven zetten platforms als deze in om hun doelgroep te bereiken en hun merk te promoten.AI-gegenereerde afbeelding
Kernbegrippen
Marketingmix: De combinatie van instrumenten (Product, Prijs, Plaats, Promotie) die een organisatie gebruikt om de marketingdoelstellingen te bereiken.
Marktsegmentatie: Het opdelen van een totale markt in kleinere groepen afnemers met dezelfde kenmerken of behoeften.
Directe distributie: Een distributiekanaal waarbij de goederen zonder tussenkomst van tussenhandelaren van de producent naar de consument gaan.
Penetratiepolitiek: Een prijsstrategie waarbij een nieuw product tegen een zeer lage prijs wordt geïntroduceerd om snel marktaandeel te veroveren.
Waardepropositie: Een heldere omschrijving van de tastbare en niet-tastbare voordelen die een klant krijgt bij aankoop van jouw product.
Voorbeelden
Om de theorie tot leven te wekken, kijken we naar twee scenario's in de Nederlandse markt.
Voorbeeld 1: De lancering van 'FitWater'
Stel, een start-up in Utrecht ontwikkelt een nieuw sportdrankje, 'FitWater'. * Doelgroep: Jongeren (16-25 jaar) die sportief zijn en waarde hechten aan gezonde voeding zonder suiker. * Product: Een biologisch afbreekbaar flesje, hippe uitstraling, smaak 'Lemon-Lime'. * Prijs: De kostprijs is €0,80. Omdat FitWater zich als premium merk wil positioneren ('beter dan de rest'), kiezen ze voor concurrentiegeoriënteerde prijsstelling, maar dan aan de bovenkant: €2,50 per flesje. * Plaats: Ze kiezen voor selectieve distributie. Niet in elke supermarkt, maar wel in sportscholen, hockeyclubs en specifieke gezonde broodjeszaken. * Promotie: Geen dure tv-reclames. Ze sponsoren lokale marathons en zetten influencers in op TikTok die het drankje demonstreren tijdens hun workout.
Voorbeeld 2: Stage Entertainment
Denk aan een grote producent van musicals in Nederland, zoals Stage Entertainment (Stage Entertainment, 2024). * Product: Een beleving. Het gaat om de show, maar ook de comfortabele stoelen in het Beatrix Theater en de pauzedrankjes. * Prijs: Hier wordt 'persoonsgebonden prijsdiscriminatie' toegepast. Een kaartje op zaterdagavond is duurder dan op dinsdagavond. Studenten of CJP-pashouders krijgen korting. * Plaats: Exclusieve distributie (alleen in hun eigen theaters) of via officiële ticketpartners zoals Eventim. * Promotie: Optredens bij tv-programma's, billboards langs de snelweg en gerichte e-mailmarketing naar mensen die eerder een musical bezochten.
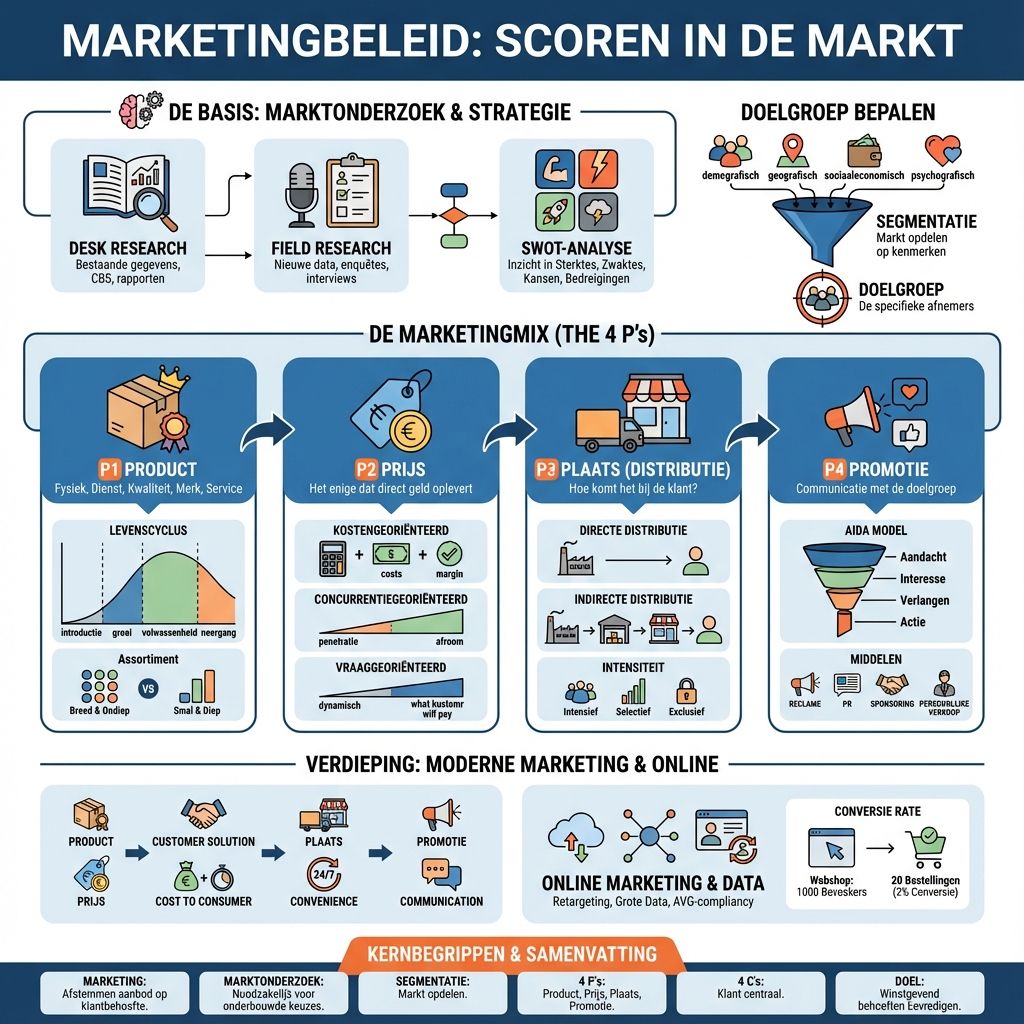
Afb: Marketingbeleid in één oogopslag - deze infographic visualiseert de belangrijkste elementen van een succesvol marketingbeleid, van analyse tot implementatie. Bestudeer de infographic om de relatie tussen de verschillende onderdelen te begrijpen.AI-gegenereerde afbeelding
Verdieping
Van 4 P's naar 4 C's
In de moderne marketing verschuift de focus steeds meer van de producent (4 P's) naar de consument (4 C's). Dit model past vaak beter bij online dienstverlening. * Product wordt Customer Solution (Klantoplossing): lost het mijn probleem op? * Prijs wordt Cost to the Consumer (Kosten voor de klant): niet alleen het prijskaartje, maar ook de moeite (reistijd, verzendkosten). * Plaats wordt Convenience (Gemak): kan ik het 24/7 bestellen vanaf mijn bank? * Promotie wordt Communication (Communicatie): geen eenrichtingsverkeer (zenden), maar dialoog (interactie via social media).
Online Marketing en Data
Tegenwoordig is online marketing onmisbaar. Bedrijven verzamelen enorme hoeveelheden data. Als jij online zoekt naar nieuwe voetbalschoenen, zie je de dagen erna op andere websites advertenties voor diezelfde schoenen. Dit heet retargeting. Hierbij moeten bedrijven zich wel houden aan de Algemene Verordening Gegevensbescherming (AVG). Ze mogen niet zomaar alles opslaan zonder jouw toestemming (Autoriteit Persoonsgegevens, 2024).
Een belangrijk begrip hierbij is Conversie. Dit is het percentage bezoekers van een website dat daadwerkelijk overgaat tot een aankoop of actie. Een webshop met 1000 bezoekers en 20 bestellingen heeft een conversieratio van 2%.
Opdrachten
Opdracht 1: Herken de P's (Basis)
Kies een winkel waar je vaak komt, bijvoorbeeld de kantine van je sportclub, de lokale Jumbo of een kledingwinkel. Beschrijf voor deze winkel kort de vier P's: * Wat is het kernproduct? * Is de prijs hoog, laag of gemiddeld vergeleken met concurrenten? * Waar is de winkel gevestigd en waarom daar? * Hoe maken ze reclame?
Opdracht 2: Analyse mislukking (Gemiddeld)
Zoek online naar het product "New Coke" (uit 1985) of de "Google Glass" (consumentenversie).
Lees wat de bedoeling was van dit product.
Analyseer op welk onderdeel van de marketingmix het fout is gegaan. Was de prijs te hoog? Was het product niet goed? Of sloot de promotie niet aan bij de doelgroep?
Schrijf een kort advies (5 regels) over wat ze anders hadden moeten doen.
Opdracht 3: Het marketingplan (Uitdagend/Examenniveau)
Jij organiseert met je klas een benefietgala waarvan de opbrengst naar een goed doel gaat. Het thema is "Musical & Sport". Er treden leerlingen op en er is een veiling van sportmemorabilia. Stel een concreet marketingplan op:
Doelgroep: Definieer exact wie je wilt bereiken (segmentatie).
Product: Wat is je 'Waardepropositie'? Waarom moeten mensen komen?
Prijs: Bepaal een ticketprijs. Welke prijsstrategie gebruik je en waarom?
Promotie: Je hebt een budget van €0 (nul euro). Bedenk drie creatieve promotieacties om de zaal vol te krijgen.
Check jezelf
Vraag: Wat is het verschil tussen desk research en field research?
Antwoord: Bij desk research gebruik je bestaande gegevens (zoals van het CBS), terwijl je bij field research zelf nieuwe gegevens verzamelt (bijvoorbeeld via enquêtes).
Vraag: Een fabrikant verkoopt zijn fietsen alleen via gespecialiseerde dealers en niet via warenhuizen of supermarkten. Welke vorm van distributie-intensiteit is dit?
Antwoord: Dit is selectieve distributie.
Vraag: Wat houdt de term 'penetratiepolitiek' in binnen het prijsbeleid?
Antwoord: Het introduceren van een product tegen een zeer lage prijs om snel een groot marktaandeel te veroveren, om de prijs later eventueel te verhogen.
Vraag: Leg uit waarom een SWOT-analyse onderdeel is van het marketingbeleid.
Antwoord: De SWOT-analyse brengt de interne sterktes/zwaktes en externe kansen/bedreigingen in beeld, wat nodig is om een strategie te bepalen die aansluit bij de markt.
Vraag: Waarin verschilt directe distributie van indirecte distributie?
Antwoord: Bij directe distributie levert de producent rechtstreeks aan de consument, bij indirecte distributie zitten er tussenschakels (zoals groothandel of detailhandel) tussen.
Samenvatting
* Marketing is het proces van het afstemmen van jouw aanbod op de behoeften van de doelgroep. * Marktonderzoek (desk en field) is noodzakelijk om beslissingen niet op onderbuikgevoel te baseren. * Segmentatie helpt om de markt op te delen in bruikbare doelgroepen. * De Marketingmix bestaat uit de 4 P's: * Product: Kwaliteit, merk, verpakking, service. * Prijs: Kostengeoriënteerd, concurrentiegeoriënteerd of vraaggeoriënteerd. * Plaats (Distributie): Direct of indirect, intensief of selectief. * Promotie: Communicatie via reclame, PR en persoonlijke verkoop. * In de moderne (online) marketing verschuiven we vaak van de 4 P's naar de 4 C's, waarbij de klant centraal staat.
Bronnen
[Ondernemen en Marktonderzoek](https://www.kvk.nl/advies-en-informatie/marketing/marktonderzoek/) - KVK informatie over marktonderzoek (2024)
[Bevolkingstrends en Data](https://www.cbs.nl/nl-nl/cijfers) - Centraal Bureau voor de Statistiek (2023)
[Marketingmodellen uitgelegd](https://www.examenoverzicht.nl/bedrijfseconomie/marketing-marketingmix) - ExamenOverzicht theorie voor havo/vwo (2023)
[Stage Entertainment Profiel](https://www.stage-entertainment.nl/over-ons) - Informatie over producties en bedrijfsvoering (2024)
[AVG en Ondernemen](https://autoriteitpersoonsgegevens.nl/themas/basis-avg/avg-algemeen) - Autoriteit Persoonsgegevens (2024)
Hoofdstuk 5
Hier is de verbeterde tekst, waarin de namen zijn aangepast voor meer diversiteit en de theorie over de KIA-drempel is aangevuld.
"""
De financiële motor: Investeren en financieren
Inleiding
In het vorige hoofdstuk heb je geleerd hoe je een marketingbeleid opstelt om te scoren in de markt. Je weet nu welk product je wilt verkopen, voor welke prijs en via welke promotiekanalen. Maar plannen maken is één ding; ze uitvoeren kost geld. Veel geld.
Stel je voor dat je de productie van een grote musical zoals Soldaat van Oranje of Hamilton wilt opzetten. Je hebt een geweldig script en topacteurs (hoofdstuk 3: Personeel), maar zonder decor, kostuums, theaterhuur en geluidsinstallaties gaat het doek niet open. Om deze middelen aan te schaffen, moet je investeren. En om te kunnen investeren, moet je weten waar het geld vandaan komt: dat noemen we financieren.
In dit hoofdstuk duiken we in de financiële motor van de onderneming. Hoe bepalen bedrijven of een investering slim is? Is het beter om eigen spaargeld te gebruiken of om naar de bank te stappen? Dit zijn cruciale vragen voor het eindexamen, want zonder gezonde financiële basis kan geen enkel bedrijf overleven.
Theorie
De financiële balans van een onderneming bestaat uit twee kanten die altijd met elkaar in evenwicht moeten zijn. Aan de linkerkant (de debetzijde) zie je waarin het bedrijf heeft geïnvesteerd. Aan de rechterkant (de creditzijde) zie je hoe dit gefinancierd is.
Investeren: De debetzijde
Investeren is het aanschaffen van productiemiddelen met het doel om daar in de toekomst geld mee te verdienen (KVK, 2025). We maken onderscheid tussen twee soorten investeringen op basis van hoe lang ze meegaan in het bedrijf:
Vaste activa: Dit zijn bedrijfsmiddelen die langer dan één jaar meegaan. Denk aan een bedrijfspand, machines, inventaris of de dure lichtinstallatie in een theater. Omdat deze middelen meerdere jaren meegaan, mag je de kosten ervan niet in één keer van de winst aftrekken. Je moet afschrijven: de kosten spreiden over de levensduur (KVK, 2025).
Vlottende activa: Dit is vermogen dat vastzit in middelen die korter dan een jaar in het bedrijf blijven, of snel in geld omgezet kunnen worden. Voorbeelden zijn de voorraad grondstoffen, de debiteuren (klanten die nog moeten betalen) en het banksaldo.
Afb: Robotisering in de industrie - investeringen in kapitaalgoederen kunnen leiden tot efficiëntere productie en hogere winstmarges.AI-gegenereerde afbeelding
#### De Investeringsbegroting Voordat je geld uitgeeft, maak je een investeringsbegroting. Dit is een overzicht van alle uitgaven die nodig zijn om je bedrijf te starten of uit te breiden.
> Let op: De Belastingdienst speelt een grote rol bij investeringen. Er zijn fiscale aftrekposten zoals de Kleinschaligheidsinvesteringsaftrek (KIA). Als je in 2025 tussen de € 2.901 en € 353.973 investeert, mag je een deel van dat bedrag aftrekken van je winst, waardoor je minder belasting betaalt (BridgeFund, 2025). Belangrijk hierbij is dat alleen bedrijfsmiddelen die minimaal € 450 kosten meetellen voor dit totaalbedrag. Voor duurzame investeringen (zoals zonnepanelen) bestaan de EIA (Energie-investeringsaftrek) en MIA (Milieu-investeringsaftrek).
Financieren: De creditzijde
Nadat je in de investeringsbegroting hebt berekend hoeveel geld je nodig hebt, maak je een financieringsbegroting. Hierin leg je vast hoe je aan dat geld komt. We verdelen het vermogen in twee hoofdcategorieën:
Eigen Vermogen (EV): Dit is het geld dat door de eigenaren in het bedrijf is gestopt.
* Bij een eenmanszaak of VOF is dit privégeld van de ondernemer. * Bij een BV of NV is dit het aandelenkapitaal plus de ingehouden winsten (reserves). Kenmerk:* Het is permanent beschikbaar (je hoeft het niet terug te betalen) en je betaalt er geen rente over, maar de verschaffers verwachten wel winstuitkering (dividend). * Ook een achtergestelde lening van familie wordt vaak meegerekend als eigen vermogen bij financieringsaanvragen, omdat de bank voorrang krijgt bij faillissement (KVK, 2024).
Vreemd Vermogen (VV): Dit zijn schulden. Geld dat je leent van derden.
* Lang Vreemd Vermogen (LVV): Looptijd langer dan één jaar. Voorbeeld: een hypotheeklening voor een pand of een banklening voor machines. * Kort Vreemd Vermogen (KVV): Looptijd korter dan één jaar. Voorbeeld: leverancierskrediet (je mag later betalen aan de leverancier) of rekening-courantkrediet (rood staan bij de bank).
De beslissing: Wel of niet investeren?
Een ondernemer investeert alleen als de opbrengsten hoger zijn dan de kosten. Een belangrijke maatstaf hiervoor is de terugverdientijd. Dit is de periode die nodig is om de investering terug te verdienen via de extra geldstroom (cashflow) die de investering genereert.
De formule is in de basis eenvoudig: Terugverdientijd = Investeringsbedrag / Jaarlijkse extra kasstroom
Bijvoorbeeld: Je investeert € 30.000 in een nieuwe machine die € 15.000 extra omzet per jaar oplevert. De terugverdientijd is dan 2 jaar (KVK, 2025). Hoe korter de terugverdientijd, hoe lager het risico.
Kernbegrippen
Investeren: Het vastleggen van vermogen in productiemiddelen (activa) met als doel daar in de toekomst voordeel uit te behalen.
Solvabiliteit: De verhouding tussen het eigen vermogen en het totale vermogen, die aangeeft in hoeverre een bedrijf schulden op lange termijn kan betalen.
Terugverdientijd: De tijdsduur die verstrijkt totdat de extra kasstromen gelijk zijn aan het oorspronkelijke investeringsbedrag.
Leasing: Een financieringsvorm waarbij de leasemaatschappij het bedrijfsmiddel koopt en de ondernemer betaalt voor het gebruik ervan.
Vreemd vermogen: Kapitaal dat door derden ter beschikking is gesteld en dat op een bepaald moment moet worden terugbetaald, meestal met rente.
Voorbeelden
Om de theorie tastbaar te maken, kijken we naar twee scenario's.
Scenario 1: De sportschool uitbreiding
Stel je voor: eigenaar Ravi van sportschool "Fit & Fun" wil een nieuwe outdoor crossfit-ruimte aanleggen. Hij is net als een voetbalcoach die zijn selectie wil versterken; hij moet investeren om competitief te blijven.
* Investering: De aanleg van de vloer en apparatuur kost € 45.000 (Vaste activa). * Beoordeling: Ravi verwacht dat hij door deze faciliteit 50 nieuwe leden trekt die elk € 40 per maand betalen. Dat is € 24.000 extra omzet per jaar. * Berekening: De terugverdientijd is € 45.000 / € 24.000 = 1,875 jaar, oftewel ongeveer 1 jaar en 10 maanden. Dit is een zeer snelle terugverdientijd, dus Ravi besluit het te doen. * Financiering: Ravi heeft € 15.000 spaargeld (EV). De overige € 30.000 leent hij via een zakelijke lening bij de bank (LVV). * Fiscaal voordeel: Omdat zijn investering boven de drempel van € 2.901 uitkomt, mag hij gebruikmaken van de Kleinschaligheidsinvesteringsaftrek (KIA), wat zijn belastbare winst verlaagt (BridgeFund, 2025).
Scenario 2: Leasing in plaats van kopen
Een transportbedrijf heeft vijf nieuwe bestelwagens nodig. De totale investering zou € 200.000 zijn. Dit geld hebben ze niet op de bank staan (liquiditeitsprobleem). In plaats van een lening af te sluiten, kiest het bedrijf voor leasing. De leasemaatschappij koopt de auto's, en het transportbedrijf betaalt een vast maandbedrag.
Er zijn twee hoofvormen (KVK, 2025):
Financial Lease: Het bedrijf is economisch eigenaar en draagt het risico (onderhoud, waardevermindering). De auto staat op de balans. Het is eigenlijk een lening met de auto als onderpand.
Operational Lease: De leasemaatschappij blijft eigenaar en betaalt het onderhoud. De auto staat niet op de balans van het transportbedrijf. Dit lijkt meer op huren.
Verdieping
Het hefboomeffect (Leverage)
Je zou denken: is het niet altijd beter om alles met eigen geld te betalen? Dan hoef je geen rente te betalen. Toch kiezen bedrijven vaak bewust voor vreemd vermogen. Waarom? Vanwege het hefboomeffect.
Als jij geld kunt lenen tegen 4% rente, en je investeert dat geld in een project dat 10% rendement oplevert, dan maak je 6% winst op geld dat niet eens van jou is! Door vreemd vermogen te gebruiken, kan het rendement op je eigen vermogen stijgen. Maar pas op: dit werkt ook de andere kant op. Als het project mislukt, moet je de lening én rente nog steeds terugbetalen, wat je eigen vermogen "wegvreet".
> Denk aan een polsstokhoogspringer. De polsstok is het vreemd vermogen. Een goede stok helpt je veel hoger (meer rendement) dan je op eigen kracht kunt springen. Maar als de stok breekt (het project faalt), is de val harder.
Solvabiliteit en risico
Bij het aanvragen van een lening kijkt de bank kritisch naar je solvabiliteit. Dit berekend de bank meestal als: (Eigen Vermogen / Totaal Vermogen) x 100%
Een gezonde solvabiliteit ligt vaak rond de 30% à 35% (KVK, 2024). Dit betekent dat minstens een derde van het bedrijf met eigen geld is gefinancierd. Dit dient als buffer voor tegenvallers. Stel dat een bedrijf € 100.000 totaal vermogen heeft, waarvan € 20.000 eigen vermogen. De solvabiliteit is dan 20%. Dit vindt een bank vaak te risicovol. Als de bezittingen van het bedrijf door een crisis 20% minder waard worden, is het eigen vermogen volledig verdampt en kunnen schuldeisers niet meer betaald worden.
Off-balance financiering
Zoals genoemd bij het lease-voorbeeld, staat Operational Lease niet op de balans. Dit kan de solvabiliteitscijfers er gunstiger uit laten zien dan ze werkelijk zijn. Het bedrijf heeft namelijk wel degelijk vaste betaalverplichtingen, maar geen officiële "bankschuld" op papier. Analisten en banken prikken hier vaak doorheen door de leaseverplichtingen bij de schuld op te tellen in hun analyse.
Opdrachten
Opdracht 1: Investeringsaftrek berekenen
Ondernemer Aisha heeft een grafisch ontwerpbureau. In het jaar 2025 doet zij de volgende aanschaffen: * Maart: Nieuwe Apple computers voor € 5.000. * Juni: Een luxe koffiemachine voor klanten t.w.v. € 1.200. * Oktober: Een tweedehands bedrijfsauto (marge-auto) voor € 12.000. * December: Een ergonomische bureaustoel voor haar thuiswerkplek voor € 600.
Vraag: Gebruik de regels van de Kleinschaligheidsinvesteringsaftrek (KIA). a. Welke van bovenstaande investeringen tellen mee voor het totaalbedrag van de KIA? (Let op de drempel per bedrijfsmiddel en de zakelijkheid). b. Komt Aisha in aanmerking voor de KIA, gezien de ondergrens van € 2.901?
Opdracht 2: Financierings Keuze (Analyse)
Voetbalvereniging "De Traptechniek" wil kunstgras aanleggen op het hoofdveld. Kosten: € 400.000. De penningmeester twijfelt tussen twee opties:
* Optie A: De club gebruikt € 300.000 uit de algemene reserve (spaargeld) en leent € 100.000 bij de bank tegen 5% rente. * Optie B: De club gebruikt € 50.000 uit de reserve (houdt de rest als buffer) en leent € 350.000 bij de bank tegen 5% rente.
De club verwacht dat het veld 10 jaar meegaat en jaarlijks € 50.000 extra inkomsten genereert uit verhuur en kantine-omzet. De huidige rente die de club op de spaarrekening ontvangt is 1,5%.
Vraag: a. Welke optie is financieel het goedkoopst als je kijkt naar de rentekosten en renteopbrengsten? b. Welke optie is veiliger voor de continuïteit van de vereniging (liquiditeitsrisico)? Leg uit waarom.
Opdracht 3: Balanspuzzel (Uitdagend)
Gegeven is de volgende (vereenvoudigde) balans van Handelsonderneming El Amrani per 1 januari:
El Amrani wil een nieuwe machine kopen van € 50.000. Hij betaalt dit volledig met een nieuwe, kortlopende lening bij de bank (rekening-courant).
Vraag: a. Stel de nieuwe balans op direct na de aanschaf van de machine. b. Bereken de solvabiliteit (in %) vóór de investering. c. Bereken de solvabiliteit (in %) ná de investering. d. Is de financiële positie van El Amrani verbeterd of verslechterd door deze financieringswijze?
Check jezelf
Vraag: Wat is het fundamentele verschil tussen vreemd vermogen en eigen vermogen wat betreft terugbetaling?
Antwoord: Vreemd vermogen moet altijd worden terugbetaald (aflossing), meestal met rente. Eigen vermogen is permanent beschikbaar en hoeft niet terugbetaald te worden.
Vraag: Waarom telt een investering van € 300 in een printer niet mee voor de KIA?
Antwoord: De Kleinschaligheidsinvesteringsaftrek geldt alleen voor bedrijfsmiddelen met een investeringsbedrag van minimaal € 450 (BridgeFund, 2025).
Vraag: Noem een voordeel van Operational Lease ten opzichte van kopen met eigen geld.
Antwoord: Bij Operational Lease hoef je de investering niet in één keer te betalen, waardoor je liquiditeit (geld op de bank) beschikbaar blijft voor andere zaken.
Vraag: Wat gebeurt er met de terugverdientijd van zonnepanelen als de energieprijs stijgt?
Antwoord: De terugverdientijd wordt korter. De jaarlijkse besparing (de 'opbrengst') wordt namelijk hoger in euro's, waardoor je het investeringsbedrag sneller terug hebt.
Vraag: Als een BV winst maakt en deze niet uitkeert aan aandeelhouders maar in het bedrijf houdt, tot welke vorm van vermogen behoort dit dan?
Antwoord: Dit behoort tot het Eigen Vermogen (reserves/ingehouden winst).
Samenvatting
* Investeren is het aanschaffen van activa (vaste of vlottende) om toekomstige winst te genereren. * Financieren is het aantrekken van het benodigde geld, wat kan via Eigen Vermogen (permanent, risicodragend) of Vreemd Vermogen (tijdelijk, met renteverplichting). * De investeringsbegroting (wat heb ik nodig?) is de basis voor de financieringsbegroting (hoe betaal ik het?). * Bij de beoordeling van een investering is de terugverdientijd een belangrijk hulpmiddel: hoe snel heb ik mijn geld terug? * De overheid stimuleert investeringen via fiscale regelingen zoals de KIA, EIA en MIA (BridgeFund, 2025). * Solvabiliteit meet de financiële gezondheid op lange termijn; een gezonde solvabiliteit is nodig om leningen te krijgen. * Leasing is een alternatieve financieringsvorm waarbij gebruik belangrijker is dan bezit.
Bronnen
[Wat je moet weten voordat je gaat investeren](https://www.kvk.nl/geldzaken/wel-of-niet-investeren-bepaal-je-zo/) - KVK artikel over investeringsbeslissingen en terugverdientijd (2025)
[Financieringsbegroting](https://www.kvk.nl/geldzaken/financieringsbegroting/) - KVK stappenplan voor het opstellen van een financieringsbegroting (2024)
[Financieel plan](https://www.kvk.nl/geldzaken/financieel-plan/) - KVK uitleg over de onderdelen van een financieel plan (2025)
[Investeringsaftrek 2026](https://www.bridgefund.nl/kennisbank/belastingen/aftrekposten/investeringsaftrek/) - BridgeFund informatie over KIA, EIA, MIA en VAMIL (2025)
"""
Hoofdstuk 6
Van startkapitaal naar winst: Kosten en resultaat
Inleiding
In het vorige hoofdstuk, De financiële motor, heb je geleerd hoe je aan geld komt om te starten (financieren) en waaraan je dat geld besteedt (investeren). Je hebt nu misschien wel een prachtig pand en de nieuwste machines, maar daarmee ben je er nog niet. Een onderneming heeft pas bestaansrecht als er uiteindelijk winst wordt gemaakt.
Net zoals een voetbalcoach niet alleen kijkt naar de transfersom van een speler (de investering), maar vooral naar wat die speler wekelijks presteert op het veld (het resultaat), moet jij als ondernemer continu de score bijhouden. In dit hoofdstuk duiken we in de cijfers die bepalen of je wint of verliest: de kosten en het resultaat. We gaan rekenen aan kostprijzen, verkoopprijzen en het moment waarop je uit de kosten bent: het break-even point. Dit is cruciale voorkennis voor je eindexamen, waarbij inzicht in de opbouw van winst centraal staat.
Theorie
Om te bepalen of je onderneming gezond is, moet je het verschil begrijpen tussen geld dat de deur uitgaat en de daadwerkelijke kosten. Vervolgens moet je deze kosten dekken in je verkoopprijs.
Kosten versus uitgaven
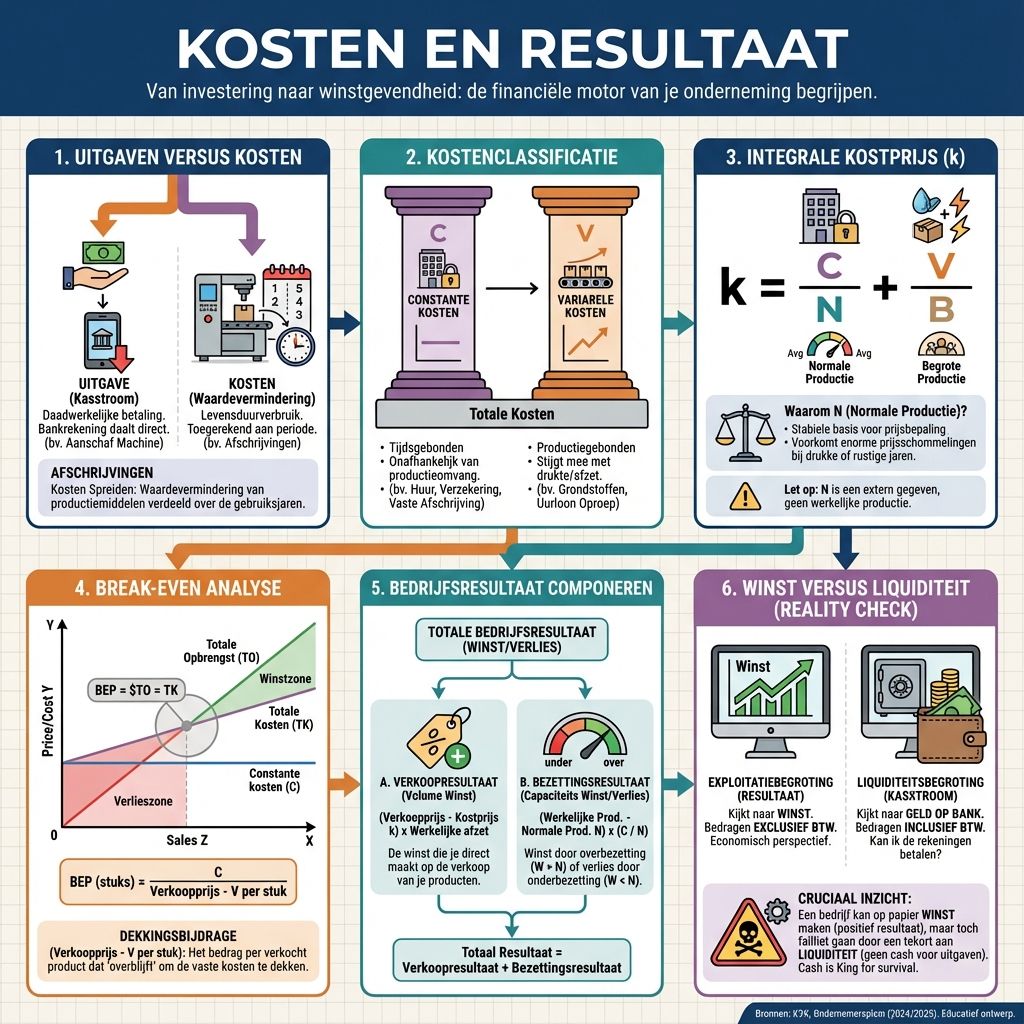
Veel mensen gebruiken de termen 'kosten' en 'uitgaven' door elkaar, maar in de bedrijfseconomie is er een belangrijk verschil. * Uitgaven zijn de daadwerkelijke betalingen die je doet. Je bankrekening daalt. * Kosten zijn de geldwaarde van de opgeofferde productiemiddelen. Dit is wat je toerekent aan een bepaalde periode of product.
Een klassiek voorbeeld is de aanschaf van een dure machine. Als je € 50.000 betaalt voor een machine, is dat een uitgave. Maar je boekt niet direct € 50.000 als kosten in je winst-en-verliesrekening. De machine gaat immers vijf jaar mee. De waardevermindering van dat bedrijfsmiddel noemen we afschrijvingen (KVK, 2025). Als je elk jaar € 10.000 afschrijft, zijn je kosten dat jaar € 10.000, terwijl je uitgave in jaar 1 € 50.000 was en in de jaren erna € 0.
Afb: Magazijnvoorraad - Een grote voorraad impliceert hogere opslagkosten, maar kan ook leiden tot een betere leveringssnelheid en hogere omzet.AI-gegenereerde afbeelding
Indeling van de kosten
Om een goede kostprijs te berekenen, verdelen we de kosten in twee hoofdcategorieën:
Constante kosten (C): Deze kosten veranderen niet als je meer of minder produceert (binnen een bepaalde capaciteit). Denk aan de huur van je bedrijfspand, verzekeringen en de afschrijvingskosten van vaste activa. In de exploitatiebegroting neem je de afschrijvingen op als kostenpost om de waarde van je bezittingen realistisch weer te geven over de tijd (Ondernemersplein, 2025).
Variabele kosten (V): Deze kosten bewegen mee met de productieomvang. Produceer je meer, dan stijgen deze kosten. Denk aan grondstoffen, verpakkingsmateriaal en uurlonen van oproepkrachten.
Het totaal van deze kosten moet je 'terugverdienen' via de verkoop van je producten.
De integrale kostprijs berekenen
De kostprijs is wat één product jou als ondernemer kost om te maken. Hierbij moet je oppassen. Je vaste kosten (zoals huur) moet je verspreiden over je producten. Maar over hoeveel producten? Als je deelt door de werkelijke productie in een slecht jaar, wordt je kostprijs enorm hoog en prijs je jezelf uit de markt.
Daarom rekenen we met de normale productie (N): de gemiddelde productie die je over een reeks van jaren verwacht te halen. Voor de variabele kosten rekenen we meestal wel met de begrote of werkelijke productie.
De formule voor de integrale kostprijs (k) luidt: k=(C/N)+(V/B)
Waarbij: * C = Totale constante kosten * N = Normale productie/capaciteit * V = Totale variabele kosten * B = Begrote productie (soms wordt hier 'per stuk' direct gegeven)
Break-even analyse
Ondernemers willen weten: hoeveel moet ik minimaal verkopen om geen verlies te draaien? Dit punt noemen we het break-even point (BEP). Hier zijn de totale opbrengsten (TO) gelijk aan de totale kosten (TK).
Het BEP in aantal stuks bereken je als volgt: BEP(stuks)=Constantekosten/(Verkoopprijs−Variabelekostenperstuk)
Het verschil tussen de verkoopprijs en de variabele kosten per stuk noemen we de dekkingsbijdrage. Dit is het bedrag dat per verkocht product 'overblijft' om de vaste kosten te dekken en uiteindelijk winst te maken. In een exploitatiebegroting wordt dit inzichtelijk gemaakt door de inkoopwaarde van de omzet (variabel) af te trekken van de omzet, wat leidt tot de brutowinst (KVK, 2024).
Afb: Financiële grafieken inzichtelijk - Analyse van kosten en resultaten met behulp van grafische weergaven helpt bij het nemen van strategische beslissingen.AI-gegenereerde afbeelding
Bedrijfsresultaat bepalen
Het resultaat (de winst of het verlies) kan op twee manieren worden berekend. Voor het eindexamen moet je vaak de splitsing maken tussen verkoopresultaat en bezettingsresultaat.
Verkoopresultaat: Winst op de verkoop.
(Verkoopprijs - Kostprijs) x Werkelijke afzet
Bezettingsresultaat: Winst of verlies doordat je meer of minder produceert dan 'normaal'.
Als je méér produceert dan normaal (W>N), heb je een bezettingswinst (overbezetting). De vaste kosten per product vallen lager uit dan begroot. Produceer je minder, dan heb je een bezettingsverlies (onderbezetting).
Kernbegrippen
Exploitatiebegroting: Een financieel overzicht waarin de verwachte omzet en kosten voor een komende periode (meestal 1 tot 3 jaar) onder elkaar worden gezet (Ondernemersplein, 2025).
Afschrijvingen: De kosten die de waardevermindering van productiemiddelen (zoals machines of gebouwen) weergeven over hun levensduur (KVK, 2025).
Kostprijs: De totale kosten per product, berekend door constante kosten te delen door de normale productie en daar de variabele kosten per stuk bij op te tellen.
Break-even point: Het afzetniveau waarbij de totale opbrengsten precies gelijk zijn aan de totale kosten, en er dus geen winst of verlies wordt gemaakt (KVK, 2025).
Bezettingsresultaat: Het voordelige of nadelige verschil in de vaste kosten dekking, ontstaan doordat de werkelijke productie afwijkt van de normale productie.
Voorbeelden
Om de droge cijfers tot leven te wekken, kijken we naar een herkenbare situatie. Stel, je organiseert een grote musicalproductie op school. Dit is in feite een mini-onderneming.
De Musical "Grease Lightning"
Stel je voor dat je de financiële manager bent van de eindmusical.
Stap 1: Kosten inventariseren Je hebt kosten die vaststaan, ongeacht of er 50 of 500 mensen komen kijken (Constante kosten): * Huur van de theaterzaal en lichtinstallatie: € 2.000 * Auteursrechten voor het script: € 500 Totale Constante kosten (C): € 2.500*
Daarnaast heb je kosten per bezoeker (Variabele kosten): * Drankje in de pauze (inbegrepen): € 1,50 * Afdrukken programmaboekje: € 0,50 Variabele kosten per stuk (v): € 2,00*
Stap 2: De prijs bepalen De theaterzaal heeft 400 stoelen. Dit is je maximale capaciteit, maar je gaat uit van een normale bezetting (N) van 300 bezoekers. Je wilt graag € 3,00 winst maken per kaartje voor het goede doel.
De kostprijs per kaartje wordt dan: C/N+v=€2.500/300+€2,00=€8,33+€2,00=€10,33. Je wilt € 3,00 winst, dus de verkoopprijs wordt € 13,33. Laten we zeggen € 13,50, want de omzet is simpelweg aantal verkopen keer verkoopprijs (Ondernemersplein, 2025).
Afb: Kosten en resultaat in één oogopslag - deze infographic visualiseert hoe je gemaakte kosten kunt analyseren en beoordelen ten opzichte van de behaalde resultaten.AI-gegenereerde afbeelding
Stap 3: Break-even point Stel dat de kaartverkoop tegenvalt. Hoeveel kaarten moet je verkopen om quitte te spelen bij een prijs van € 13,50?
Je moet dus 218 kaarten verkopen om uit de kosten te zijn. Elk kaartje daarna levert winst op. Dit inzicht helpt je om op tijd bij te sturen; als de verkoop achterblijft, moet je misschien meer promotie maken of kosten besparen (Ondernemersplein, 2025).
Verdieping: Commerciële en Fiscale winst
In de praktijk maken we vaak onderscheid tussen het resultaat dat je berekent voor je eigen inzicht (bedrijfseconomisch) en het resultaat voor de Belastingdienst (fiscaal).
Bij het opstellen van een financieel plan voor externe financiers, zoals een bank, kijken zij kritisch naar de haalbaarheid. Een exploitatiebegroting is daar een vast onderdeel van (KVK, 2025). Hierin staan alle bedragen exclusief btw, omdat btw voor een ondernemer geen kosten zijn (je draagt het af of vraagt het terug).
Let op: in je liquiditeitsbegroting (je kasstroomoverzicht) neem je de bedragen wél inclusief btw op, omdat je het immers wel moet voorschieten of ontvangen op je rekening. Dit onderscheid tussen resultaat (winst) en liquiditeit (geld op de bank) is essentieel. Een bedrijf kan winst maken (positief resultaat), maar toch failliet gaan omdat er geen geld in kas is om de rekeningen te betalen.
Opdrachten
Opdracht 1: De Hockeyclub (Basis)
Hockeyclub 'De Stick' schaft een nieuwe ballenmachine aan voor de keeperstraining. * Aanschafprijs: € 4.000 (exclusief btw). * Restwaarde na 5 jaar: € 500. * De club schrijft lineair af (elk jaar evenveel). * De machine verbruikt voor € 200 aan elektriciteit en onderhoud per jaar.
Vraag: Bereken de totale jaarlijkse kosten van deze machine (afschrijving + gebruik).
Opdracht 2: Break-even analyse (Analyse)
Een fabrikant van sportdrankjes, "PowerUp", heeft de volgende gegevens: * Constante kosten per jaar: € 120.000 * Verkoopprijs per flesje: € 2,50 * Variabele kosten per flesje (ingrediënten, flesje, etiket): € 1,00
a. Bereken het break-even point in aantal flesjes. b. In 2024 verkoopt PowerUp 70.000 flesjes. Bereken de nettowinst (bedrijfsresultaat). c. De inkoopkosten van suiker stijgen, waardoor de variabele kosten met € 0,25 toenemen. De directie wil dezelfde winst behouden en verhoogt de verkoopprijs niet. Wat moet de nieuwe afzet worden om dezelfde winst (als bij vraag b) te halen? Tip: Winst = (Afzet x Marge) - Constante kosten.
Opdracht 3: Bezettingsresultaat (Uitdagend)
Fabrikant "StadionComfort" produceert luxe business-seats voor in voetbalstadions. * Normale productie (N): 10.000 stoelen per jaar. * Constante kosten (C): € 500.000 per jaar. * Variabele kosten (V): € 40 per stoel. * Verkoopprijs (P): € 120 per stoel. * In 2024 is de werkelijke productie en verkoop (W): 8.500 stoelen.
Gevraagd:
Bereken de integrale kostprijs per stoel.
Bereken het verkoopresultaat.
Bereken het bezettingsresultaat.
Tel deze bij elkaar op voor het totale bedrijfsresultaat. Controleer dit door Totale opbrengst - Totale kosten te doen.
Check jezelf
Wat is het verschil tussen variabele en constante kosten?
Antwoord: Constante kosten veranderen niet bij een wijziging in de productieomvang (zoals huur), terwijl variabele kosten wel meebewegen met de productie (zoals grondstoffen).
Waarom rekenen we bij de kostprijs met de normale productie (N) en niet met de werkelijke productie?
Antwoord: Om te voorkomen dat de kostprijs per product enorm schommelt door drukke of rustige jaren. Dit zorgt voor een stabiele prijscalculatie.
Wat betekent een negatief bezettingsresultaat?
Antwoord: Dit betekent dat er sprake is van onderbezetting: er is minder geproduceerd dan normaal (W<N), waardoor de constante kosten niet volledig terugverdiend zijn via de gecalculeerde kostprijs.
Staan aflossingen op een lening in de kostenrubriek van de exploitatiebegroting?
Antwoord: Nee, aflossingen zijn uitgaven, geen kosten. Alleen de rente over de lening en de afschrijvingen op wat je met de lening gekocht hebt, zijn kosten.
Hoe beïnvloedt een stijging van de variabele kosten het break-even point?
Antwoord: Als de variabele kosten stijgen (en de verkoopprijs blijft gelijk), wordt de marge per product kleiner. Je moet dan meer producten verkopen om de vaste kosten te dekken, dus het break-even point stijgt.
Samenvatting
* Kosten ≠ Uitgaven: Kosten gaan over waardevermindering en verbruik, uitgaven gaan over kasstromen. * Een exploitatiebegroting geeft inzicht of je winst of verlies gaat maken. * Constante kosten zijn tijdsgebonden (huur, afschrijving); variabele kosten zijn productiegebonden (materiaal). * De formule voor de integrale kostprijs is C/N+V/B. * Het break-even point is het punt waar de omzet gelijk is aan de totale kosten. * Het bedrijfsresultaat bestaat uit het verkoopresultaat (winst op producten) plus het bezettingsresultaat (winst/verlies door bezetting van capaciteit).
[Wat je moet weten voordat je gaat investeren](https://www.kvk.nl/geldzaken/wel-of-niet-investeren-bepaal-je-zo/) - KVK (2025)
[Zo maak je een financieel plan](https://www.kvk.nl/geldzaken/financieel-plan/) - KVK (2025)
Hoofdstuk 7
Hier is de verbeterde tekst, waarin het begrip 'hefboomeffect' is toegevoegd aan de theorieparagraaf en de samenvatting om de kenniskloof voor opdracht 3 te dichten.
"""
De eindstand op het bord: Financiële verslaggeving en analyse
Inleiding
Het laatste fluitsignaal klinkt, het doek valt en het applaus barst los. De wedstrijd is gespeeld, de musical is afgelopen. Maar hoe goed was de prestatie nu écht? In de sport kijk je naar de eindstand op het scorebord. In de wereld van theater kijk je naar de recensies en de kaartverkoop. In het bedrijfsleven kijken we naar de financiële verslaggeving.
Zoals je in hoofdstuk 6 hebt geleerd, draait een onderneming om kosten en resultaat. Maar dat resultaat moet ook aan de buitenwereld getoond worden. Aandeelhouders, banken en de fiscus willen weten of het bedrijf financieel gezond is. Is er genoeg 'conditie' (liquiditeit) om de wedstrijd uit te spelen? Is de verdediging sterk genoeg (solvabiliteit) om een tegendoelpunt op te vangen?
In dit slothoofdstuk leer je de taal van de jaarrekening. Je gaat niet alleen cijfers lezen, maar ze ook interpreteren. Je leert beoordelen of een bedrijf goud in handen heeft, of dat het tijd is voor een wissel van de wacht. Dit is de kroon op je werk in havo 5: van ondernemer aan de startlijn naar financieel analist aan de finish.
Theorie
De financiële verslaggeving is het visitekaartje van een onderneming. Grote bedrijven (zoals een BV of NV) zijn wettelijk verplicht om jaarlijks hun financiële cijfers te publiceren. Dit noemen we de externe verslaggeving. Het belangrijkste document hierin is de jaarrekening.
De jaarrekening bestaat uit drie hoofdonderdelen:
De balans
De winst-en-verliesrekening (resultatenrekening)
De toelichting
De Balans: De opstelling op het veld
Een balans is een momentopname. Het laat precies zien hoe het bedrijf er op één specifiek moment (meestal 31 december) voor staat. Je kunt het vergelijken met een teamfoto vlak voor de aftrap: je ziet precies wie er zijn en welk materiaal er beschikbaar is (Bedrijfseconomie in Balans - Havo H3, 2025).
De balans heeft twee kanten die altijd met elkaar in evenwicht moeten zijn:
* Debet (Activa): Dit is de linkerkant. Hier zie je waarin het geld is geïnvesteerd. Dit zijn de bezittingen van het bedrijf. Vaste activa:* Bezittingen die langer dan een jaar meegaan (gebouwen, inventaris, machines). Vlottende activa:* Bezittingen die korter dan een jaar meegaan of binnen een jaar in geld worden omgezet (voorraden, debiteuren). Liquide middelen:* Het geld in kas of op de bankrekening.
* Credit (Passiva): Dit is de rechterkant. Hier zie je hoe de bezittingen zijn gefinancierd. Waar komt het geld vandaan? Eigen vermogen:* Geld dat door de eigenaren is ingebracht of winst die in het bedrijf is gehouden (reserves). Dit is permanent vermogen; het hoeft in principe niet terugbetaald te worden (Bedrijfseconomie in Balans - Havo H16, 2025). Vreemd vermogen:* Schulden. Dit splitsen we in lang vreemd vermogen (looptijd > 1 jaar, zoals een hypotheek) en kort vreemd vermogen (looptijd < 1 jaar, zoals crediteuren of rood staan bij de bank).
Afb: Essentie van financiële verslaggeving - cijfers analyseren om een betrouwbaar beeld van de financiële situatie te krijgen.AI-gegenereerde afbeelding
De winst-en-verliesrekening: Het wedstrijdverslag
Waar de balans een foto is, is de winst-en-verliesrekening de film van het hele jaar. Het laat zien wat er gedurende de periode is gebeurd. In hoofdstuk 6 heb je al geleerd hoe je het resultaat berekent. In de financiële verslaggeving presenteer je dit overzichtelijk:
Omzet (Opbrengsten) - Kosten = Resultaat (Winst of Verlies)
Winst vergroot het eigen vermogen op de balans; verlies verkleint het. Als een musicalproductie meer tickets verkoopt dan de kosten voor de cast, zaalhuur en kostuums, is er winst. Dit 'applaus' in de vorm van euro's komt uiteindelijk ten goede aan de eigenaren (Bedrijfseconomie in Balans - Havo H30, 2025).
Financiële Kengetallen: De statistieken
Om echt te weten hoe een bedrijf presteert, zijn de kale cijfers op de balans en winst-en-verliesrekening vaak niet genoeg. Een winst van € 100.000 klinkt goed, maar niet als je daarvoor € 100 miljoen hebt moeten investeren. Daarom gebruiken we ratio's of kengetallen. Hiermee beoordeel je de financiële gezondheid.
We onderscheiden drie hoofdgroepen van kengetallen: Liquiditeit, Solvabiliteit en Rentabiliteit.
#### 1. Liquiditeit (Kunnen we nu betalen?) Liquiditeit geeft aan in hoeverre een bedrijf aan zijn betalingsverplichtingen op korte termijn kan voldoen. Kunnen we de salarissen van de spelers volgende week betalen? Kunnen we de rekening van de lichttechnicus voldoen?
De belangrijkste maatstaven zijn:
* Current Ratio: Current Ratio=Kort Vreemd VermogenVlottende Activa+Liquide Middelen Een gezonde waarde ligt vaak boven de 1,5. Dit betekent dat er voor elke euro schuld die je snel moet betalen, minstens € 1,50 aan middelen beschikbaar is (Bedrijfseconomie in Balans - Havo H34, 2025).
* Quick Ratio: Quick Ratio=Kort Vreemd VermogenVlottende Activa−Voorraad+Liquide Middelen Hier haal je de voorraad eruit. Voorraad moet je immers eerst nog verkopen voordat het geld is. De quick ratio is dus een strengere test, vergelijkbaar met een conditietest waarbij je tussendoor niet mag rusten. Een waarde rond de 1,0 is hier vaak het streven.
Afb: Een balans - Overzicht van bezittingen, schulden en eigen vermogen van een onderneming op een bepaald moment.AI-gegenereerde afbeelding
#### 2. Solvabiliteit (Kunnen we op lange termijn overleven?) Solvabiliteit kijkt naar de lange termijn. Is het bedrijf financieel sterk genoeg om alle schulden te betalen als het zou stoppen? Als een theaterproductie flopt, is er dan nog genoeg eigen geld om de klap op te vangen, of failliet de hele onderneming?
Solvabiliteit geeft de verhouding weer tussen het eigen vermogen en het totale vermogen.
* Solvabiliteitspercentage: Solvabiliteit=Totaal VermogenEigen Vermogen×100% Hoe hoger dit percentage, hoe minder afhankelijk het bedrijf is van de bank (vreemd vermogen). Banken zien graag een percentage tussen de 30% en 50% voordat ze een nieuwe lening verstrekken (Scholieren.com - Hoofdstuk 7, 2014).
* Debt Ratio (Vreemd vermogen ratio): Debt Ratio=Totaal VermogenVreemd Vermogen Dit is het spiegelbeeld. Hoe lager, hoe beter.
#### 3. Rentabiliteit (Is het de moeite waard?) Rentabiliteit is de winstgevendheid ten opzichte van het geïnvesteerde vermogen. Voor beleggers is dit cruciaal: levert het aandeel meer op dan geld op een spaarrekening zetten?
* Rentabiliteit Eigen Vermogen (REV): REV=Gemiddeld Eigen VermogenNettowinst×100% Dit cijfer interesseert de aandeelhouders (de eigenaren). Het vertelt hen welk rendement hun inleg heeft opgeleverd.
* Rentabiliteit Totaal Vermogen (RTV): RTV=Gemiddeld Totaal VermogenBedrijfsresultaat (Winst + Interest)×100% Dit vertelt hoe goed de directie heeft gewerkt met al het geld dat ze tot hun beschikking hadden, ongeacht of dat geld geleend was of van aandeelhouders kwam.
Het Hefboomeffect (Leverage) Er is een belangrijk verband tussen solvabiliteit en rentabiliteit. Als een bedrijf geld leent (vreemd vermogen), moet het daarover rente betalen. * Is de RTV hoger dan de rente die je betaalt over je schulden? Dan stijgt de winstgevendheid voor de eigenaren (REV) naarmate je meer leent. Je 'verdient' dan geld met het geld van de bank. Dit noemen we een positief hefboomeffect. * Is de RTV lager dan de rente? Dan werkt het andersom en daalt de REV hard als je veel schulden hebt.
Bedrijven met veel vreemd vermogen (lage solvabiliteit) hebben een grote hefboom. Dit maakt beleggen in zo'n bedrijf risicovoller, maar potentieel ook winstgevender.
Kernbegrippen
Liquiditeit: De mate waarin een onderneming haar schulden op korte termijn kan terugbetalen.
Solvabiliteit: De verhouding tussen het eigen vermogen en het totale vermogen, die aangeeft of een bedrijf op lange termijn aan verplichtingen kan voldoen.
Rentabiliteit: De verhouding tussen de behaalde winst en het geïnvesteerde vermogen (het rendement).
Hefboomeffect: Het effect dat vreemd vermogen heeft op de rentabiliteit van het eigen vermogen.
Balans: Een momentopname van de bezittingen (activa) en schulden plus eigen vermogen (passiva) van een bedrijf.
Jaarrekening: Het financiële eindverslag van een onderneming, bestaande uit balans, winst-en-verliesrekening en toelichting.
Voorbeelden
Laten we eens kijken naar Sportclub "De Toekomst" BV. Deze commerciële sportschool heeft een zwaar jaar achter de rug vanwege een verbouwing van de fitnesszaal.
Hier is een versimpelde balans per 31 december (bedragen x € 1.000):
Analyse van de liquiditeit: De sportschool moet op korte termijn € 10.000 aan crediteuren betalen (bijvoorbeeld de leverancier van de nieuwe halters). Hebben ze dat geld? * Short term beschikbaar (Vlottende activa + Liquide middelen) = Voorraad (30) + Debiteuren (20) + Bank (10) = 60. * Current Ratio = 60 / 10 = 6,0.
Conclusie: De liquiditeit is extreem hoog (veel hoger dan de gewenste 1,5). Dit lijkt positief ("We kunnen makkelijk betalen"), maar in de bedrijfseconomie betekent dit ook dat er "lui geld" is. De sportschool heeft te veel voorraad of laat te veel geld op de bank staan dat niets opbrengt. Net als een wisselspeler die fit is maar nooit invalt: zonde van het potentieel.
Analyse van de solvabiliteit: Is de sportschool bestand tegen een stootje? * Solvabiliteit = (Eigen Vermogen / Totaal Vermogen) x 100% * Solvabiliteit = (200 / 460) x 100% ≈ 43,5%.
Conclusie: Dit is een gezond percentage (boven de 30-33% norm). De sportschool is voor minder dan 60% gefinancierd met schulden. Als de rente op de hypotheek stijgt, komt de club niet direct in de problemen.
Afb: Financiële verslaggeving in één oogopslag - deze infographic toont de belangrijkste onderdelen en hun relatie binnen het proces van jaarrekening opstelling.AI-gegenereerde afbeelding
Verdieping
Window Dressing: De cijfers oppoetsen
Soms proberen bedrijven hun jaarrekening er net iets mooier uit te laten zien dan de werkelijkheid, vlak voordat de balansdatum (31 december) bereikt is. Dit noemen we window dressing. Het is als een musicalster die vlak voor de première nog snel even naar de visagie gaat om de wallen weg te werken.
Een voorbeeld: Een bedrijf heeft weinig geld in kas (slechte liquiditeit). Op 30 december vragen ze aan een grote klant om alvast een factuur te betalen die eigenlijk pas in januari vervalt. Hierdoor stijgt het saldo 'Liquide middelen' op de balans van 31 december, en lijkt de Current Ratio ineens een stuk beter. Op 2 januari betalen ze echter weer rekeningen, en is het geld weer weg. Voor de balansfoto zag het er echter perfect uit.
Het is aan de externe accountant om dit soort trucs te doorzien. De accountant controleert de jaarrekening en geeft een zogenoemde accountantsverklaring af. Zonder deze handtekening (de goedkeurende verklaring) is de jaarrekening voor grote bedrijven niet geldig (Bedrijfseconomie in Balans - Havo H31, 2025).
Matchingprincipe vs. Kasstroom
De winst-en-verliesrekening werkt volgens het matchingprincipe (of accrual accounting). Dit betekent dat kosten en opbrengsten worden geboekt in de periode waar ze bij horen, niet perse wanneer het geld wordt betaald.
Stel, je organiseert een groot sporttoernooi in 2024. De zaalhuur betaal je al vooruit in december 2023. In je kasboek* is het geld weg in 2023. In je winst-en-verliesrekening* zijn het echter kosten van 2024, omdat het toernooi dan plaatsvindt. Dit onderscheid is cruciaal. Een bedrijf kan winst maken (op papier), maar toch failliet gaan omdat er geen geld in kas is (liquiditeitsprobleem). Winst is een mening, kas is een feit.
Opdrachten
Opdracht 1: De snelle check (Niveau: Basis)
Musicalproducent "StageLights" heeft de volgende cijfers op de balans staan: * Gebouwen: € 800.000 * Voorraad kostuums: € 50.000 * Debiteuren: € 20.000 * Banktegoed: € 10.000 * Kort vreemd vermogen (te betalen rekeningen): € 40.000
Bereken de Current Ratio en de Quick Ratio. Is de producent in staat om zijn korte termijn schulden te betalen? Leg uit waarom het verschil tussen beide ratio's hier belangrijk is.
Opdracht 2: Trendanalyse (Niveau: Gemiddeld)
Hieronder zie je de solvabiliteitspercentages van Voetbalvereniging "Trapvast" over de afgelopen drie jaar.
De bank vereist een minimale solvabiliteit van 30% voor het verstrekken van een lening voor een nieuwe tribune.
Beschrijf de ontwikkeling van de solvabiliteit van "Trapvast". Wat betekent deze trend voor de financiële veiligheid van de club?
De penningmeester stelt voor om de nieuwe tribune volledig met een lening te financieren. Wat voor effect zal dit hebben op de solvabiliteit in 2025? (Tip: Bedenk wat er gebeurt met de teller en de noemer van de breuk).
Zal de bank de lening waarschijnlijk goedkeuren op basis van de cijfers van 2024? Waarom wel/niet?
Opdracht 3: Advies uitbrengen (Niveau: Uitdagend)
Onderneming X en Onderneming Y zijn beide actief in de verkoop van sportartikelen. Je bent een belegger en wilt aandelen kopen. Je hebt de volgende gegevens:
Bereken voor beide ondernemingen de Rentabiliteit Eigen Vermogen (REV).
Welke onderneming maakt het meest efficiënt gebruik van het geld van de aandeelhouders?
Onderneming Y heeft een veel lagere solvabiliteit dan onderneming X. Leg uit hoe dit samenhangt met het zogenaamde 'hefboomeffect' (leverage). Waarom is beleggen in Y risicovoller, maar potentieel winstgevender per euro inleg?
Check jezelf
Wat is het belangrijkste verschil tussen vaste activa en vlottende activa?
Antwoord: Vaste activa gaan langer dan een jaar mee (zoals gebouwen), terwijl vlottende activa korter dan een jaar meegaan of snel in geld worden omgezet (zoals voorraad).
Waarom is een hoge liquiditeit niet altijd goed voor een bedrijf?
Antwoord: Een te hoge liquiditeit betekent dat er veel dood kapitaal (zoals te veel geld in kas of te veel voorraad) in het bedrijf zit dat geen rendement oplevert.
Wat gebeurt er met de solvabiliteit als een bedrijf winst maakt en deze aan het eigen vermogen toevoegt?
Antwoord: De solvabiliteit stijgt, omdat het eigen vermogen (de teller in de breuk) toeneemt ten opzichte van het totaal vermogen.
Leg uit wat het matchingprincipe inhoudt.
Antwoord: Het matchingprincipe houdt in dat kosten en opbrengsten worden toegerekend aan de periode waarop ze betrekking hebben, ongeacht wanneer de betaling plaatsvindt.
Waarom kijkt een bank vooral naar de solvabiliteit en een leverancier vooral naar de liquiditeit?
Antwoord: Een bank leent geld voor de lange termijn en wil weten of het bedrijf niet failliet gaat (solvabiliteit), terwijl een leverancier op korte termijn betaald wil worden (liquiditeit).
Samenvatting
* De jaarrekening (externe verslaggeving) bestaat uit de balans, de winst-en-verliesrekening en de toelichting. * De balans is een momentopname van bezittingen (Activa) en hoe deze gefinancierd zijn (Passiva: Eigen Vermogen + Vreemd Vermogen). * Liquiditeit meet of een bedrijf aan kortetermijnverplichtingen kan voldoen. Belangrijke kengetallen zijn de Current Ratio en Quick Ratio. * Solvabiliteit meet de gezondheid op lange termijn en de verhouding tussen eigen en vreemd vermogen. Een norm is vaak minimaal 30-33%. * Rentabiliteit (REV/RTV) laat zien hoeveel winst er wordt gemaakt per geïnvesteerde euro. * Het hefboomeffect beschrijft hoe het lenen van geld (vreemd vermogen) invloed heeft op de rentabiliteit van het eigen vermogen. * Window dressing is het tijdelijk oppoetsen van cijfers voor de balansdatum, iets waar accountants op controleren.
Bronnen
[Samenvatting hoofdstuk 3 vwo Balans](https://bedrijfseconomieinbalans.nl/samenvatting-hoofdstuk-3-vwo-balans-winst-en-verliesrekening-liquiditeit) - Bedrijfseconomie in Balans - Havo H3 (2025)
[Samenvatting havo Eigen Vermogen](https://bedrijfseconomieinbalans.nl/downloads/1906-hoofdstuk-16-eigen-vermogen-samenvatting) - Bedrijfseconomie in Balans - Havo H16 (2025)
[Regels winst en verliesrekening](https://bedrijfseconomieinbalans.nl/downloads/1920-hoofdstuk-30-regels-winst-en-verliesrekening-samenvatting) - Bedrijfseconomie in Balans - Havo H30 (2025)
[Liquiditeitskengetallen en solvabiliteit](https://bedrijfseconomieinbalans.nl/samenvatting-hoofdstuk-34-havo-liquiditeitskengetallen-cashflow-en-solvabiliteitskengetallen) - Bedrijfseconomie in Balans - Havo H34 (2025)
[Externe verslaggeving](https://bedrijfseconomieinbalans.nl/samenvatting-hoofdstuk-31-havo-externe-verslaggeving) - Bedrijfseconomie in Balans - Havo H31 (2025)